Thesis/Dissertation: Dávid Ráthy: Comparative study of labour taxation of employees and self-employed persons
Bachelor's thesis
Comparative study of labour taxation of employees and self-employed persons
Komparační studie zdanění zaměstnanců a OSVČ
Abstract
Cieľom bakalárskej práce s názvom "Komparatívna štúdia zdaňovania práce zamestnancov a samostatne zárobkovo činných osôb" je porovnať rôzne formy zamestnania v krajinách OECD, rozdiely v ich zdaňovaní a stimuly, ktoré poskytujú pracovníkom. Dôraz sa kladie na Českú republiku. Štúdia používa daňový a platobný klin ako metriku na porovnanie a analýzu zdaňovania jednotlivých foriem zamestnania. V závere …more
Abstract
The aim of this bachelor’s thesis, ’Comparative study of labour taxation of employees and self-employed persons,’ is to compare different employment forms in OECD, differences in their taxation and the incentives they provide to workers. Emphasis is put on Czechia. The study uses the tax wedge and payment wedge as a metric to compare and analyse taxation of individual employment forms. In conclusion …more
Thesis description
18/12/2023 12:16, doc. Ing. Robert Jahoda, Ph.D., UČO 16912
- Entered/Edited 24/1/2024 13:35, Bc. Marcela Machaňová, UČO 67557
- Record made 6/11/2023 13:35, Iva Havlíčková
- Accessible from: 18/12/2023 09:40, Iva Havlíčková
- Thesis/dissertation received 18/12/2023 09:40, Iva Havlíčková
 English
Literature
- ENGSTROM, Per and Bertil HOLMLUND. Tax evasion and self-employment in a high-tax country: evidence from Sweden. Applied Economics. 2009, vol. 41, No 19, p. 2419-2430. ISSN 0003-6846. Available from: https://doi.org/10.1080/00036840701765452.
- KLEVE, Henrik Jacobse; Martin B KNUDSE; Claus Thustru KREINE; Sore PEDERSE and Emmanuel SAE. Unwilling or Unable to Cheat? Evidence From a Tax Audit Experiment in Denmark. Econometrica. The Econometric Society, 2011, vol. 79, No 3, p. 651-692. ISSN 0012-9682. Available from: https://doi.org/10.3982/ECTA9113.
- LANG, O; KH NOHRBASS and K STAHL. On income tax avoidance: the case of Germany. Journal of Public Economics. 1997, vol. 66, No 2, p. 327-347. ISSN 0047-2727.
- VECERNIK, Jiri. Self-employment in the Czech Republic and CEE countries: persons and households. Post-Communist Economies. Oxfordshire, England: Taylor & Francis, 2011, vol. 23, No 3, p. 359-376. ISSN 1463-1377. Available from: https://doi.org/10.1080/14631377.2011.595128.
Theses on a related topic
List of theses with an identical keyword.
-
Employee or self-employed? How are tax incentives developing in the Czech Republic?
Ing. Vojtěch Weiss -
Immediate Termination of an Employment Relationship
Mgr. Monika Svobodová -
The beginning and the development of industry in the village Lužice at Hodonín
Mgr. Martin Bortlík -
Conditions influencing ecological attitudes and behaviour of employees
Mgr. Martina Forštová -
The emergence, change and termination of the labor law relationship from the point of view of the case law
Mgr. Michaela Mergeščíková, UČO 93808 -
Emploee turnover in a low-threshold facility
Mgr. Lucie Žaludová -
Teleworking and its impacts to spatial behaviour
Mgr. Kryštof Hübner -
Protection of Weaker Party in Civil Proceedings
Mgr. Lukáš Bršlica
Folders
Files
-
Přidání souboru
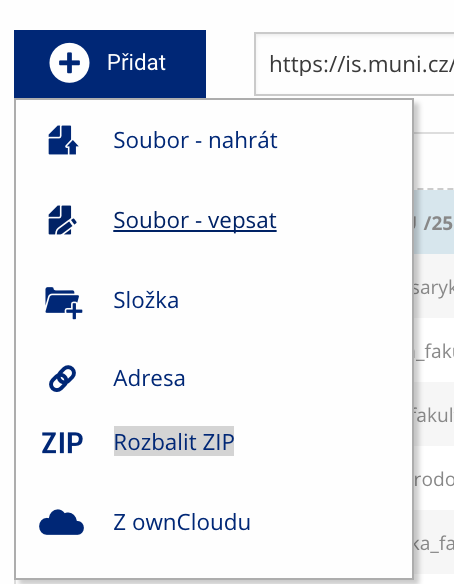 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
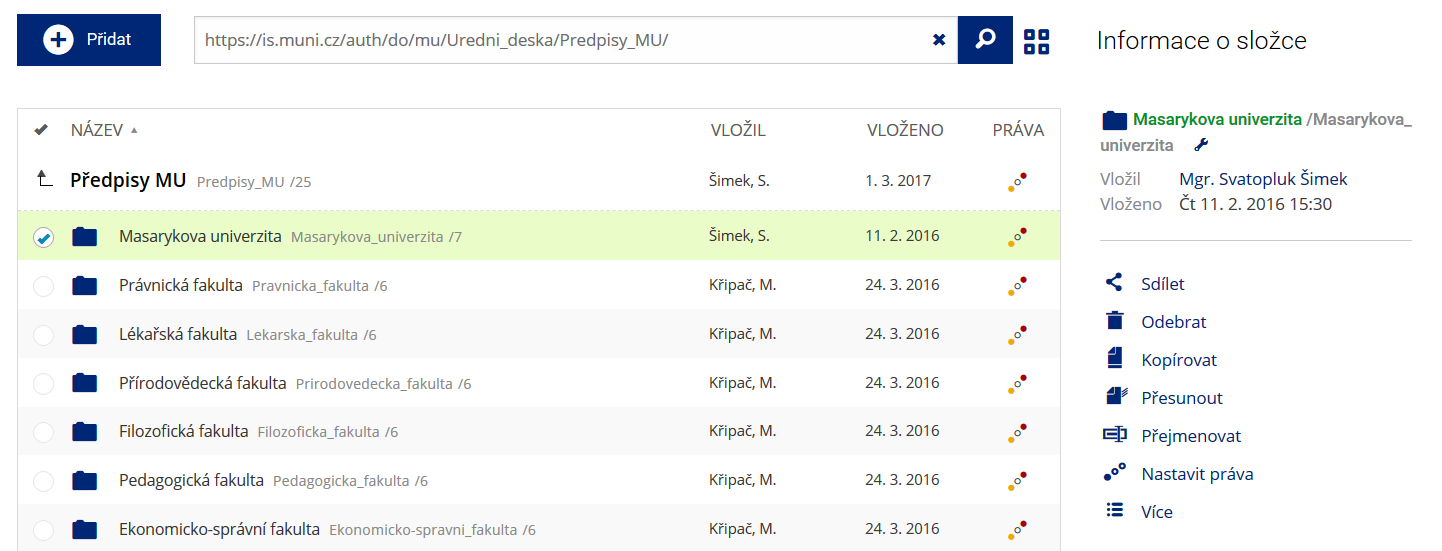 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
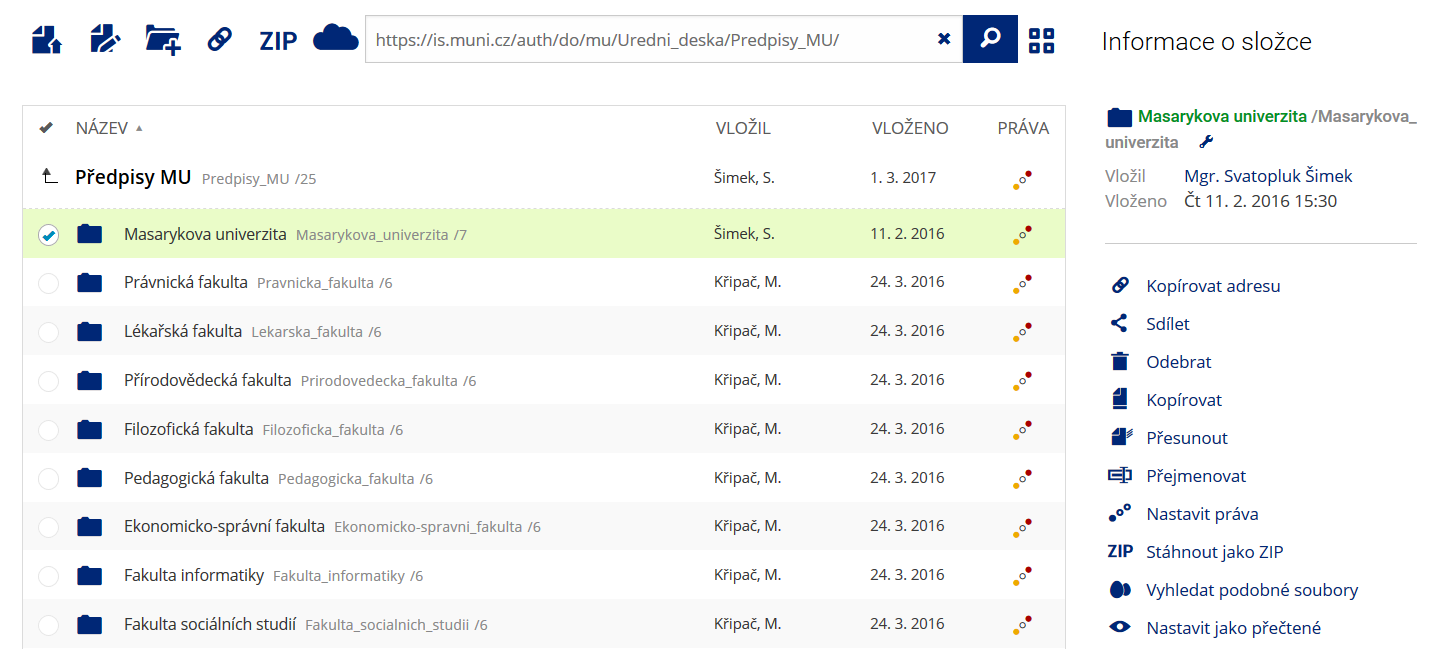 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.