Závěrečná práce: Bc. Robert Pavelka: Volatilita a dynamika instrumentů finančních trhů jako předstihový indikátor hospodářských cyklů
Diplomová práce
Volatilita a dynamika instrumentů finančních trhů jako předstihový indikátor hospodářských cyklů
Volatility and dynamics of the instruments of the financial markets as the leading indicators of business cycles
Anotace
Předmětem diplomové práce „Volatilita a dynamika instrumentů fi-nančních trhů jako předstihový indikátor hospodářských cyklů“ je od-had volatility výnosů akciových indexů pomocí modelů podmíněné he-teroskedasticity a následné zkoumání vlivu mezi makroekonomickými ukazateli a odhadnutou volatilitou na základě modelů vektorové auto-regrese. Na základě takto sestavených modelů odhadujeme významné vlivy …více
Abstract
The subject of the diploma thesis „Volatility and dynamics of the in-struments of the financial markets as the leading indicators of business cycle” is an estimate of the volatility of stock index returns using condi-tional heteroskedasticity models and a subsequent examination of the effect between macroeconomic indicators and estimated volatility based on vector autoregression models. Based on such …více
Zadání práce
Cílem práce bude testovat kvalitu a využitelnost indikátorů volatility a dynamiky vybraných instrumentů finančního trhu jako předstihových indikátorů vývoje hospodářských cyklů. Práce se zaměří na vybrané velké ekonomiky s rozvinutým finančním trhem (USA, Německo, Japonsko). Jako instrumenty mohou být zvoleny dluhopisy, akciové tituly (indexy) apod. Nástrojem analýzy budou standardní metody a techniky ekonometrie časových řad. Struktura práce bude následující:
1. Rešerše literatury věnovaná problematice využití volatility a dynamiky instrumentů finančního trhu pro predikci hospodářského vývoje.
2. Volba ekonomik, tvorba datových bází, představení modelových proměnných (případně postupu sladění rozdílných frekvencí v použitých datech), popis odpovídajících modelů volatility a predikčních modelů. Vysvětlení postupu identifikace modelů a hodnocení jejich predikčních schopností.
3. Odhady modelů, vyhodnocení kvality predikce, testování robustnosti z hlediska použitých ekonomik, typů finančních instrumentů, proměnných a zvoleného časového období.
13. 1. 2021 23:27, doc. Ing. Daniel Němec, Ph.D., učo 22939
 čeština
Literatura
- RAČEV, Svetlozar. Financial econometrics : from basics to advanced modeling techniques. Hoboken: Wiley, 2007, xx, 553. ISBN 9780471784500.
- Forecasting volatility in the financial markets. Edited by John L. Knight - S. Satchell. 3rd ed. Boston: Butterworth-Heinemann, 2007, viii, 415. ISBN 9780750669429.
- Handbook of volatility models and their applications. Edited by Luc Bauwens - Christian M. Hafner - Sebastien Laurent. Hoboken, N.J.: Wiley, 2012, xx, 543. ISBN 9780470872512.
- ENDERS, Walter. Applied econometric time series. 4th ed. Hoboken: Wiley, 2015, x, 485. ISBN 9781118808566.
Citace dle normy ČSN ISO 690
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Stylizovaná fakta o hospodářském cyklu
Ing. Eliška Kohoutková -
Determinanty dynamiky a volatility cen Bitcoinů
Ing. Richard Dohnálek -
Volatilita jako determinant pro investiční portfolio
Ing. Patrik Vasilenko -
Volatilita jako determinant pro investiční portfolio
Ing. Patrik Vasilenko -
Volatilita směnných kurzů a její makroekonomické determinanty
Ing. Mahri Musayeva -
Vliv sentimentu na volatilitu akciového indexu
Ing. Patrik Vasilenko -
Vzťah medzi mzdovou a cenovou infáciou v priebehu hospodárskych cyklov
Ing. Alžbeta Fuglíková -
Parlamentní volby 2013 a stabilita norského stranického systému
Mgr. Veronika Horáková
Složky
Soubory
-
Přidání souboru
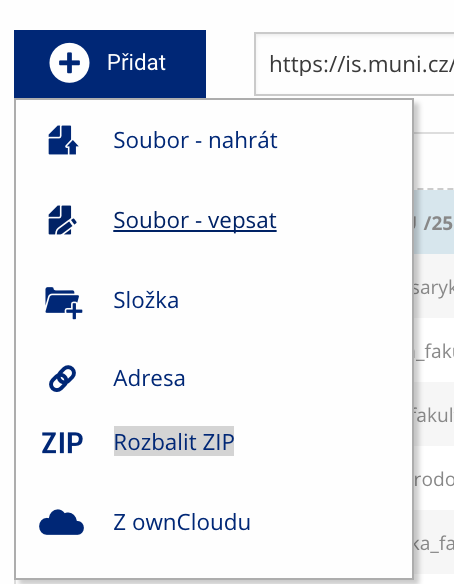 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
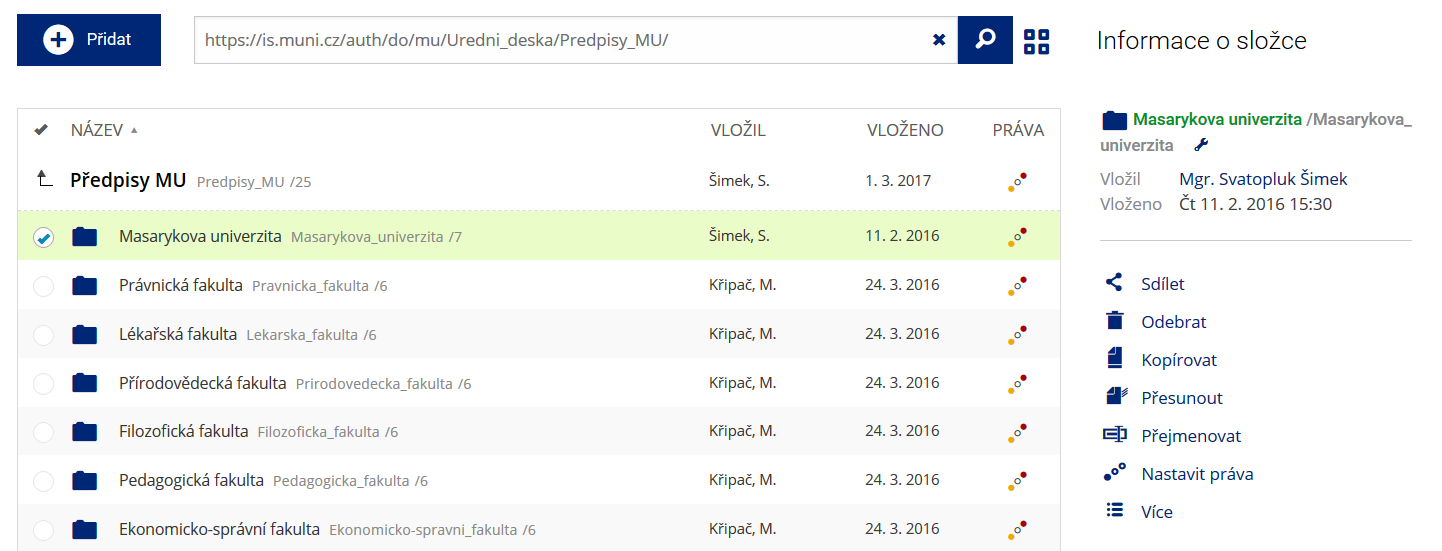 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
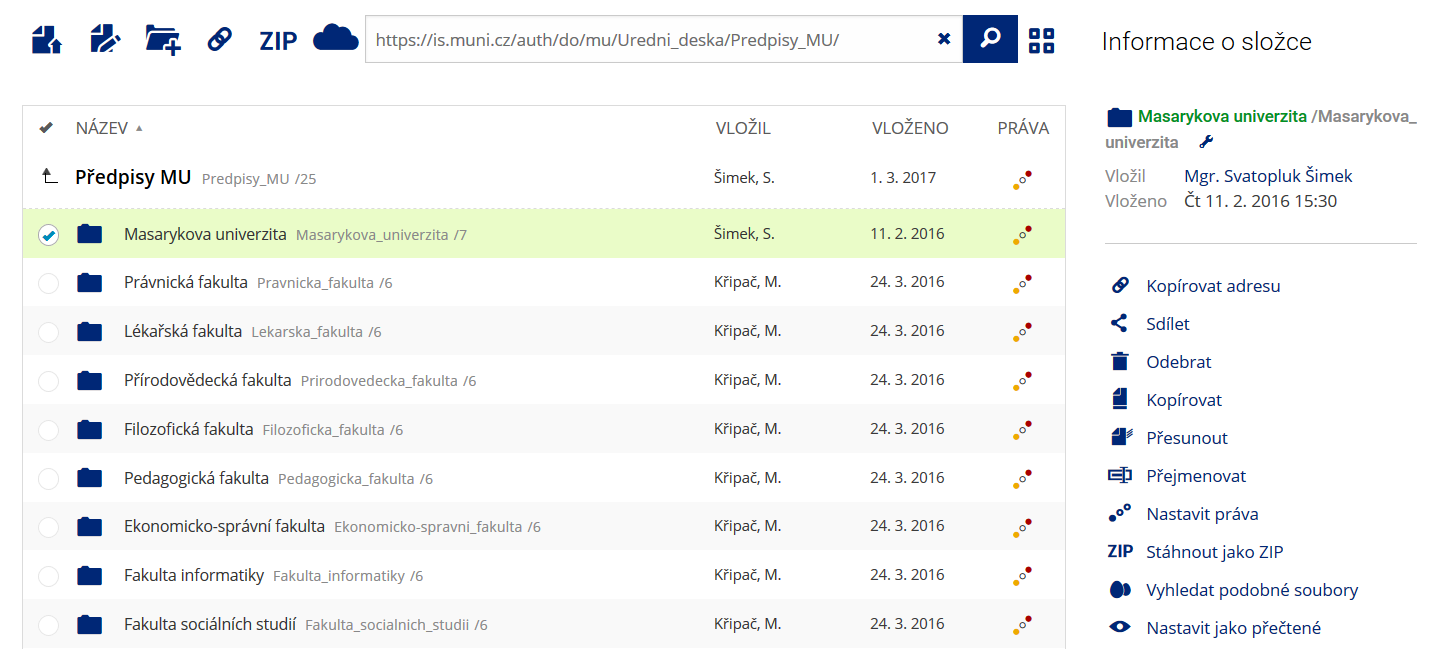 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
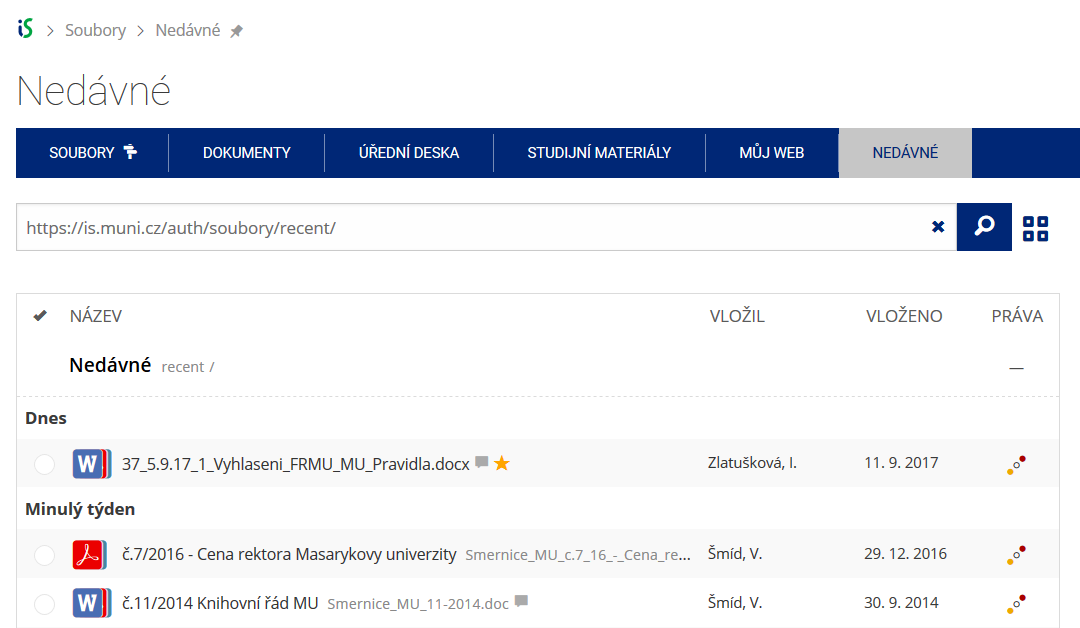 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.