Závěrečná práce: Bc. Michal Pavlík: Predikční modely rizika insolvence firem
Diplomová práce
Predikční modely rizika insolvence firem
Predictive models of insolvency risk for the corporations
Anotace
V predkladanej diplomovej práci sa venujeme predikcii budúcej finančnej situácie spoločností a s tým súvisiace odhalenie rizika ich insolvencie. Predmetom práce je tiež preskúmanie faktorov, ktoré úpadok ovplyvňujú. Celá práca je tvorená v prostredí Českej republiky, čím berie v úvahu charakteristiky miestneho podnikateľského prostredia. Po tom čo sú v úvodných kapitolách vymedzené teoretické východiská …více
Abstract
The presented thesis is devoted to predict future financial situation of companies, closely connected with their insolvency risk. The topic of this work is also to examine factors which affect a bankruptcy. The whole work is made in the Czech Republic area and by this taking into account characteristics of the local business environment. At the beginning we have defined theoretical foundations for …více
Zadání práce
Cílem práce je vytvoření modelu schopného predikovat riziko insolvence firem v ČR. Motivací je prozkoumat, jaké faktory ovlivňují insolvenci firem a jak samotnou insolvenci firem modelovat a predikovat. Na základě veřejně dostupných dat z účetních závěrek bude sestrojen model schopný predikovat insolvenci firem v ČR a jeho predikční schopnosti (diskriminační síla modelu) bude porovnána se standardními bankrotními modely. Model bude formulován a vytvářen na principu podobném konstrukci skóringových modelů. Hlavní metodou tak budou ekonometrické modely binární volby (logit resp. probit) popř. jejich panelové varianty.
Postup práce:
1. Úvod – vymezení cíle práce a pracovní hypotézy
2. Rešerše literatury - přehled přístupů k modelování solventnosti firem s důrazem na jejich aplikaci v ČR.
3. Představení datové báze a ekonometrických nástrojů pro další analýzu.
4. Konstrukce a odhad vlastního modelu (resp. modelů) využívající metodologii odhadu modelů binární volby (logit, probit) a případně jejich panelové varianty . Provedení a vyhodnocení diagnostických testů a ověření diskriminační síly modelu.
5. Porovnání predikčních schopností standardních bonitních a bankrotních modelů s konstruovanými vlastními modely. Ověření robustnosti výsledků.
6. Shrnutí a závěr – shrnutí zásadních výsledků, verifikace v úvodu stanovených hypotéz a porovnání výsledků s jinými studiemi na toto téma.
5. 5. 2015 05:20, doc. Ing. Daniel Němec, Ph.D., učo 22939
- Zadáno/změněno 25. 6. 2015 18:31, Lucie Malá, učo 176471
- Záznam založen 19. 3. 2013 14:32, Iva Havlíčková
- Zveřejnit od 4. 5. 2015 14:58, Iva Havlíčková
- Práce převzata 4. 5. 2015 14:58, Iva Havlíčková
 slovenština
Literatura
- KOTULIČ, Rastislav; Péter KIRÁLY a Miroslava RAJČÁNIOVÁ. Finančná analýza podniku. 1. vyd. Bratislava: Iura Edition, 2007, 206 s. ISBN 9788080781170.
- KOOP, Gary. Introduction to econometrics. Chichester: John Wiley & Sons, 2008, 371 s. ISBN 9780470032701.
- CAMERON, Adrian Colin a P. K. TRIVEDI. Microeconometrics : methods and applications. 1st ed. Cambridge: Cambridge University Press, 2005, xxii, 1034. ISBN 0521848059.
- BALTAGI, Badi H. Econometric analysis of panel data. 4th ed. Chichester: John Wiley & Sons, 2008, xiii, 351. ISBN 9780470518861.
- KISLINGEROVÁ, Eva. Manažerské finance. 3. vyd. Praha: C.H. Beck, 2010, xxxviii, 8. ISBN 9788074001949.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Modelování insolvence firem s využitím veřejně dostupných dat
Ing. Emanuel Godál -
Vliv rodičovství na příjem a postavení žen na trhu práce
Ing. Andrea Faguľová -
Vyhodnoceni vypovídací schopnosti bankrotních modelů a syntetických ukazatelů v podmínkách ČR
Ing. Mgr. Martin Prchal -
Regionální diferenciace demografického vývoje venkovských oblastí ČR
Ing. Ondřej Petr, Ph.D. -
Bydlení a bytová politika v ČR: zaměřeno na vývoj po roce 1989 a Olomoucký kraj
Mgr. Petr Šimáček, Ph.D., učo 328864 -
Ekonomické a sociální postavení rodin s dětmi do 3 let věku v ČR a ve Francii
Ing. Martina Janečková -
Charakterizace plazmidů multirezistentních kmenů Escherichia coli produkujících ESBL izolovaných ze zvířat
Mgr. Marta Elsheimer Matulová, Ph.D., učo 175510 -
Právo na informace v ČR a Španělsku (komparace)
JUDr. Vendula Vašutová
Složky
Soubory
-
Přidání souboru
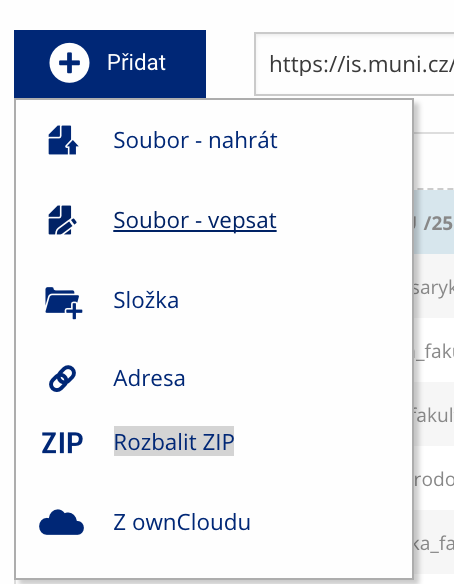 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
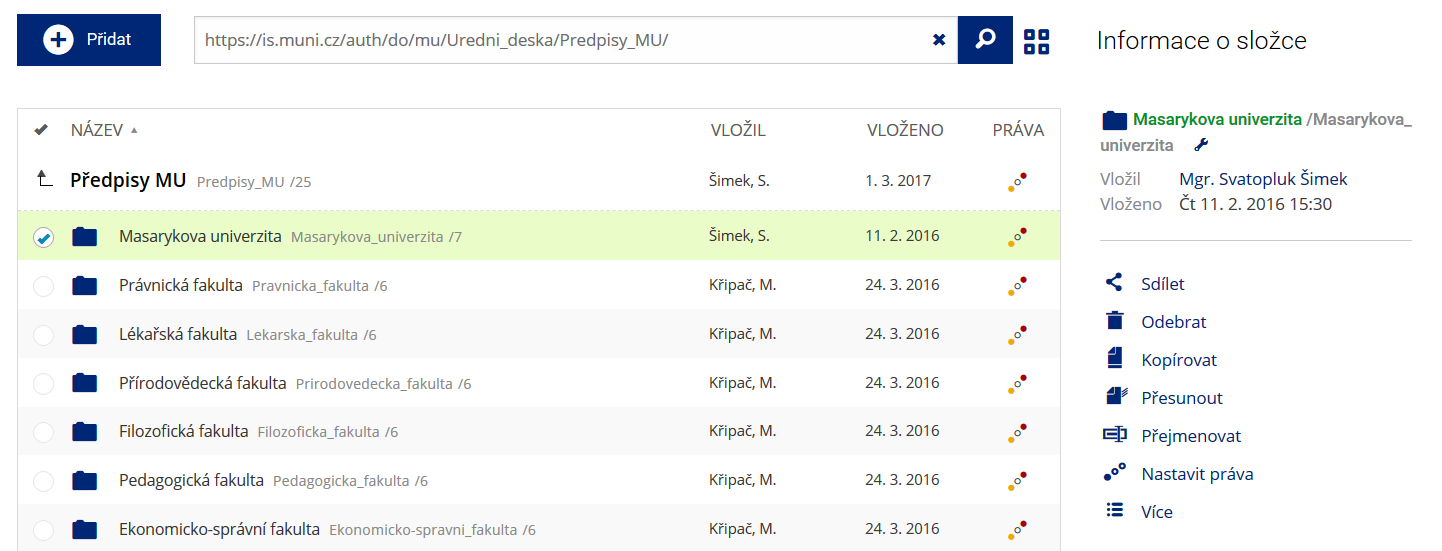 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
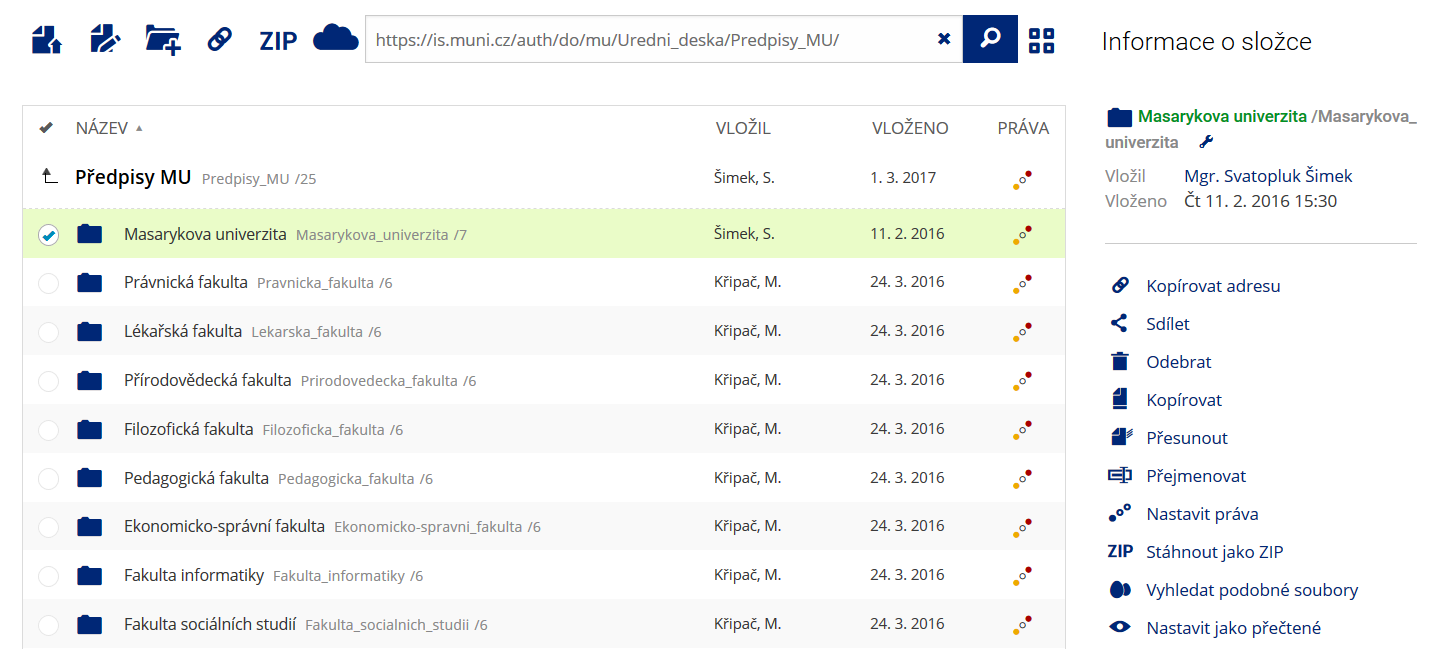 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
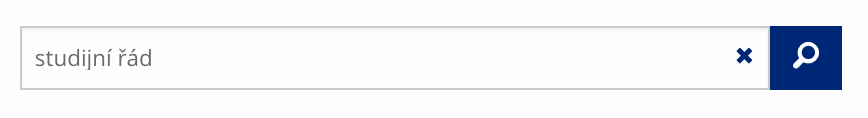 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
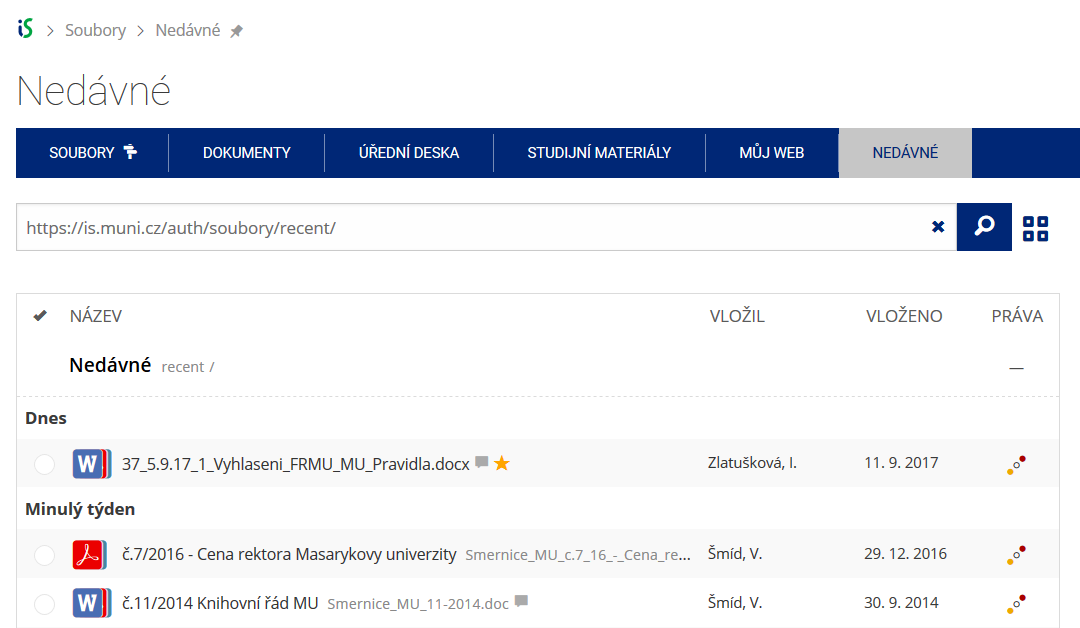 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.