Závěrečná práce: Bc. Miriama Gladišová: Medzinárodní zdanění příjmů fyzických osob v ČR a SR
Diplomová práce
Medzinárodní zdanění příjmů fyzických osob v ČR a SR
International Personal Income Taxation in the Czech Republic and Slovakia
Anotace
Diplomová práca sa venuje medzinárodnému zdaneniu príjmov fyzických osôb zo závislej činnosti. Zameriava sa na právnu reguláciu problematiky na národnej, medzinárodnej i komunitárnej úrovni. Vymedzuje základné pojmy, metódy uplatňované pri zdanení príjmov a princípy zdanenia. Porovnáva zmluvy o zamedzení dvojitého zdanenia medzi Rakúskom a Českou republikou a Slovenskom. Zároveň uvádza príklady, ktoré …více
Abstract
The diploma thesis deals with the international taxation of personal income resulting from an employment activity. It focuses on the legal regulation of issues at the national and international levels as well as the law of the European Union. The thesis defines the basic concepts, methods used in income taxation and principles of taxation. It compares double taxation treaties between Austria and the …více
Zadání práce
8. 1. 2022 09:45, prof. JUDr. Ing. Michal Radvan, Ph.D., učo 12547
- Zadáno/změněno 2. 2. 2022 11:08, Lucie Malá, učo 176471
- Záznam založen 7. 12. 2021 14:45, Iva Havlíčková
- Zveřejnit od 7. 1. 2022 08:33, Iva Havlíčková
- Práce převzata 7. 1. 2022 08:33, Iva Havlíčková
 slovenština
Literatura
- VYŠKOVSKÁ, Magdaléna. Výklad smluv o zamezení dvojího zdanění ve světle judikatury Nejvyššího správního soudu a Conseil d'Etat (Francie). Vyd. 1. Praha: Wolters Kluwer Česká republika, 2010, 174 s. ISBN 9788073575502.
- ŠIROKÝ, Jan. Daňové teorie: s praktickou aplikací. 2. vyd. Praha: C.H. Beck, 2008, 301 s. ISBN 978-80-7400-005-8.
- RYLOVÁ, Zuzana. Mezinárodní dvojí zdanění. 4. aktualiz. a rozš. vyd. Olomouc: Anag, 2012, 487 s. ISBN 9788072637249.
- NERUDOVÁ, Danuše. Harmonizace daňových systémů zemí Evropské unie. 4., aktualiz. a dopl. vyd. Praha: Wolters Kluwer, 2014, 332 s. ISBN 9788074786266.
- SKALICKÁ, Hana. Mezinárodní daňové vztahy. 3. aktualizované vydání. Praha: Wolters Kluwer, 2016, 298 stran. ISBN 9788075524003.
- VONDRÁČKOVÁ, Aneta. Perspektivy harmonizace daní z příjmů v Evropské unii. Vydání první. Praha: Leges, 2016, 152 stran. ISBN 9788075021755.
- SOJKA, Vlastimil; Monika BARTOŠOVÁ; Pavel FEKAR; Jan MAŠEK; Matěj NEŠLEHA a Ivana VAŇOUSOVÁ. Mezinárodní zdanění příjmů : smlouvy o zamezení dvojího zdanění a zákon o daních z příjmů. 4. vydání. Praha: Wolters Kluwer, 2017, xii, 343. ISBN 9788075526885.
- NERUDOVÁ, Danuše. Daňová politika v Evropské unii. Vydání první. Praha: Wolters Kluwer, 2017, xiii, 213. ISBN 9788075526823.
- VYŠKOVSKÁ, Magdaléna. Cizinci a daně : zdaňování všech druhů příjmů fyzických osob - cizích státních příslušníků v ČR : zaměstnání, podnikání, příjmy členů statutárních orgánů, pronájem, kapitálové příjmy, ostatní příjmy, sociální zab. 5. vydání. Praha: Wolters Kluwer, 2018, xviii, 239. ISBN 9788075980298.
- ŠIROKÝ, Jan. Daně V Evropské Unii: Daňové Systémy Všech 28 členských Států EU, Legislativní Základy Daňové Harmonizace Včetně Judikátů SDEU, Společný Konsolidovaný Základ Daně (CCCTB), Akční Plán BEPS, Zdanění Finančního Sektoru. 7. aktual. a přeprac. vyd. Praha: Leges, 2018, 382 s. Teoretik. ISBN 978-80-7502-274-5.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Problematika mezinárodního zdanění z pohledu daně z příjmu FO a mezinárodních smluv
Mgr. Bc. Tereza Jelínková -
Mezinárodní zdanění příjmů fyzických osob
Mgr. Ing. Tereza Kopřivová -
Komparace daňového systému České republiky a vybrané země se zaměřením na daň z příjmů fyzických osob
Ing. Kateřina Warcopová -
Vliv zahraničně politických vztahů na intenzitu osobních železničních dopravních spojení na Slovensku po roce 1993
Ing. Patrícia Šellengová -
Srovnávací studie daňových soustav ČR a země EU
Ing. Helena Koubová -
Progresivita zdanění příjmů fyzických osob v České republice a ve vybraném státě EU
Ing. Simona Zahradníčková -
Duchovní uvědomění u dětí se sluchovým postižením
Mgr. Tereza Žajdlíková -
Financování cestovního ruchu z veřejných rozpočtů v ČR a na Slovensku
Ing. Ellen Repíková
Složky
Soubory
-
Přidání souboru
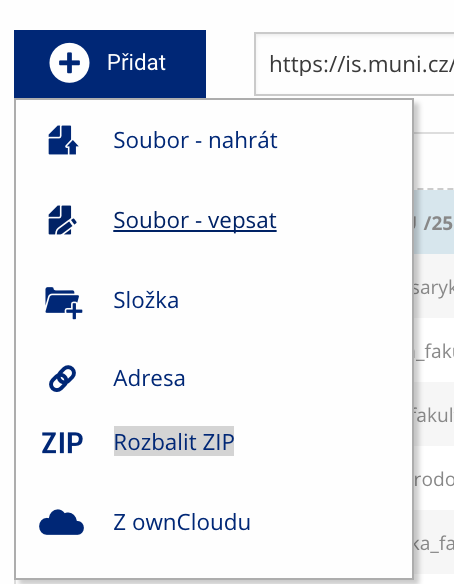 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
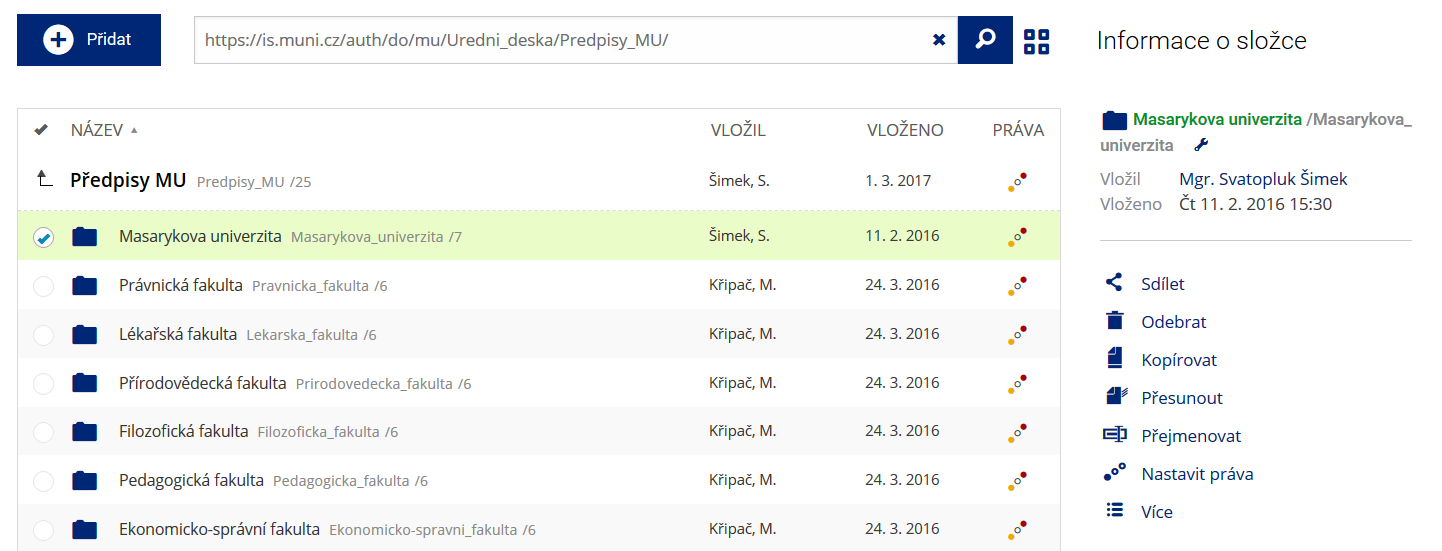 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
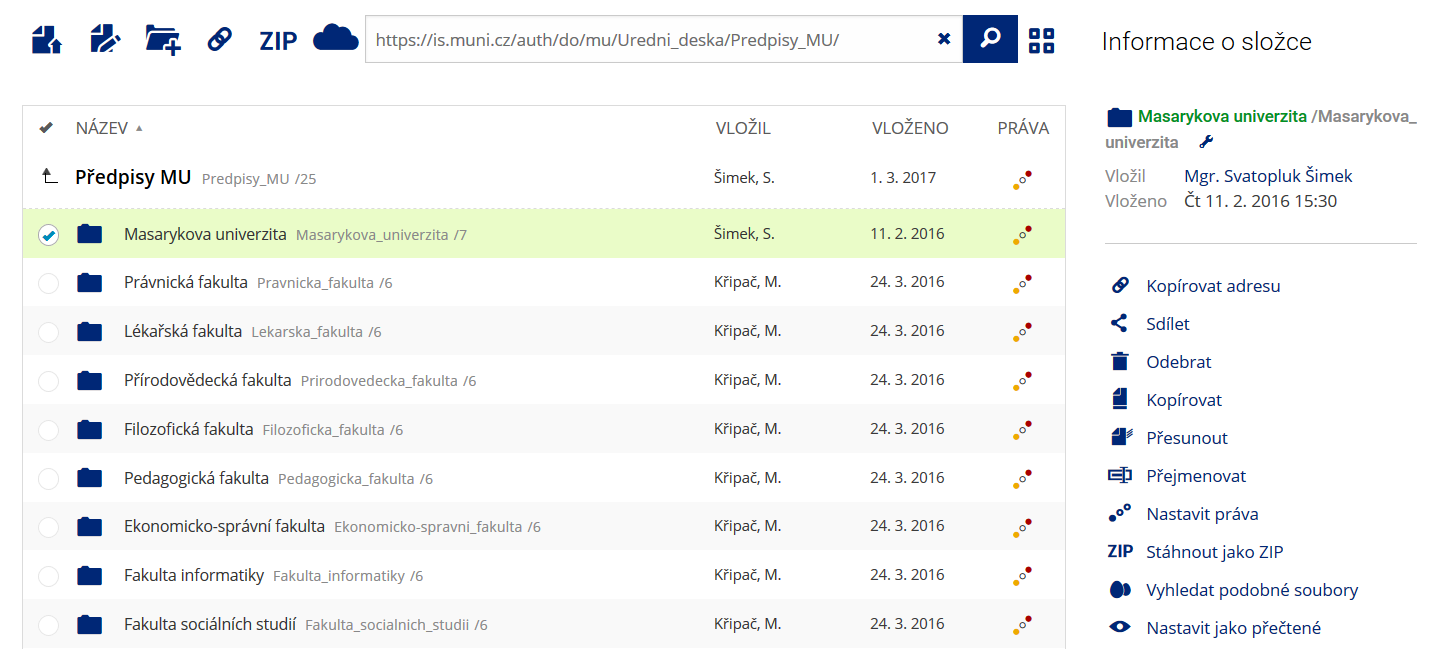 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
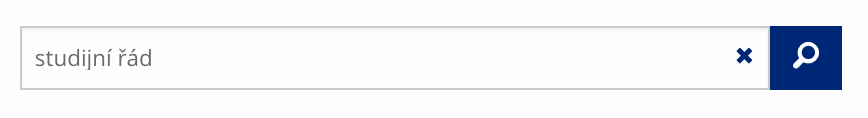 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
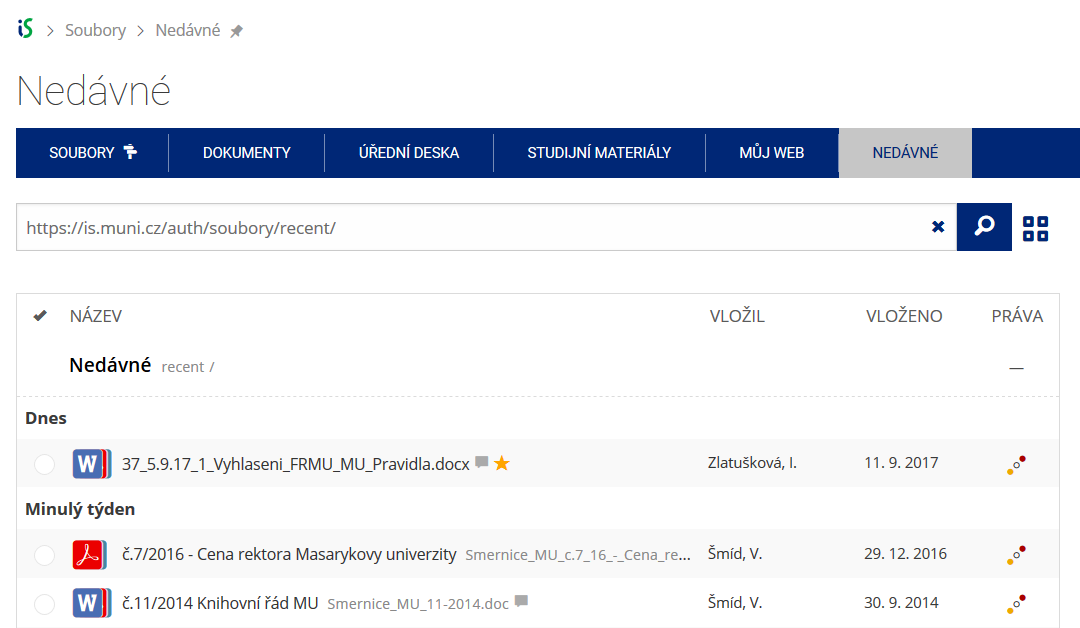 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.