Závěrečná práce: Zdeňka Slámová: Životní cyklus elektronických dokumentů ve finanční správě
Bakalářská práce
Životní cyklus elektronických dokumentů ve finanční správě
Life Cycle of Electronic Documents in Financial Administration
Anotace
Bakalářská práce se zabývá elektronickým dokumentem a jeho životním cyklem, jak v obecném pojetí, tak ve vztahu k finanční správě. Hlavním cílem je potvrdit nebo vyvrátit hypotézu: „V kterékoliv fázi životního cyklu elektronického dokumentu ve finanční správě je nutné zachovat jeho pravost a jeho neměnnost.“ Vedlejším cílem této práce bude zmapovat elektronické dokumenty v rámci finanční správy, od …více
Abstract
The bachelor thesis focuses on the electronic document management, its lifecycle with respect to the governmental financial management and revenue administration. The main goal is to prove or disaprove following hypothesis: „It is essential to maintain the identity and the constant content of the electronic document in any given phase of its lifecycle within the revenue administration document management …více
Zadání práce
Práce má být členěna na kratší obecnou část, věnující se obecně vymezení finanční správy podle zákona o Finanční správě České republiky v rámci systému finanční správy, stručnému určení její finanční a správní činnosti, vymezení e-governmentu a životního cyklu elektronického dokumentu, a zvláštní část.
Ve zvláštní části se diplomantka zaměří na vybrané konkrétní fáze životního cyklu elektronického dokumentu, které bude diskutovat v rámci Finanční správy České republiky. Konkrétní fáze budou zvoleny tak, aby zahrnovaly přijetí či vytvoření elektronických dokumentů, zpracování a vyřízení dokumentů a v neposlední řadě také archivaci nebo skartaci dokumentů. V každé fázi budou uvedeny jednotlivé souvislosti postupu s dokumenty tak, aby bylo možno jej aplikovat na dokumenty přijaté z externích zdrojů i na dokumenty vzniklé uvnitř Finanční správy. Doporučuje se kromě jiného zahrnout zákonem určené relevantní kroky v jednotlivých fázích, hlavní právní a technické souvislosti dokumentů i jejich úložiště, otázky důvěryhodnosti, čitelnosti a přístupu k dokumentům.
Práce má zahrnovat zpracování dokumentů v rámci finanční správy, účelem rozhodně není zaměřit se na doručování a podávání písemností samo o sobě.
Z výše uvedených témat lze vybrat pouze některá tak, aby korespondovala se stanovenými praktickými problémy či otázkami a aby byl zachován dominantní právní pohled.
Práce by měla obsahovat vlastní hodnotící soudy, syntézu dosažených poznatků a návrhy diplomantky de lege ferenda. Pro možnost porovnání a inspirace de lege ferenda se doporučuje vedle české literatury, právních předpisů a případné relevantní judikatury čerpat ze zahraničních pramenů.
20. 12. 2016 14:50, JUDr. Ing. Libor Kyncl, Ph.D., učo 61055
 čeština
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Možnosti elektronické komunikace při provádění nemocenského pojištění
Mgr. Jiří Rozehnal, DiS., učo 321182 -
Doručování v civilním procesu se zaměřením na elektronickou komunikaci a elektronické právní jednání
Mgr. Martin Pacák -
Archivační nástroje pro elektronické dokumenty a jejich problémy se zaměřením na oblast veřejné správy
Mgr. Eva Pavelková, LL.M. -
Odlišnosti regulace elektronických podpisů v právním prostředí České republiky a na Slovensku
Ing. Mgr. Drahomíra Vajíčeková, LL.M. -
Archivace elektronických dokumentů v korporátní praxi
Mgr. Michaela Vitovjáková, LL.M. -
Elektronická komunikace ve veřejné správě
JUDr. Lenka Beňová, Ph.D., učo 61184 -
Vzdělávání úředníků statutárního města Jihlavy v oblasti používání elektronického podpisu
Bc. Martin Sobotka, DiS. -
Právní aspekty elektronické komunikace ve správním řízení
Ing. Zuzana Strnadová
Složky
Soubory
-
Přidání souboru
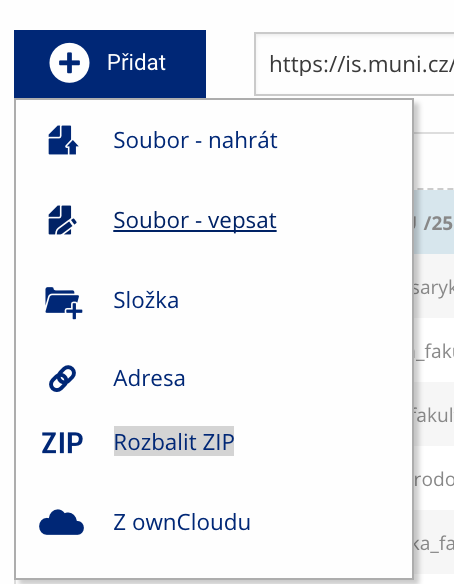 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
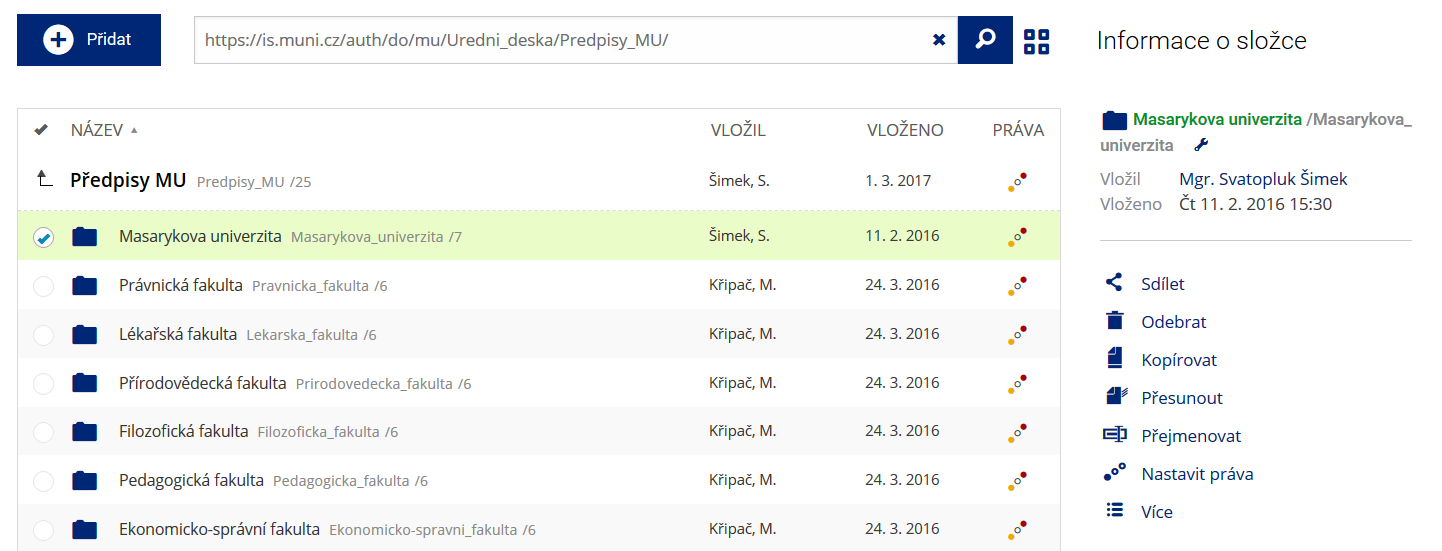 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
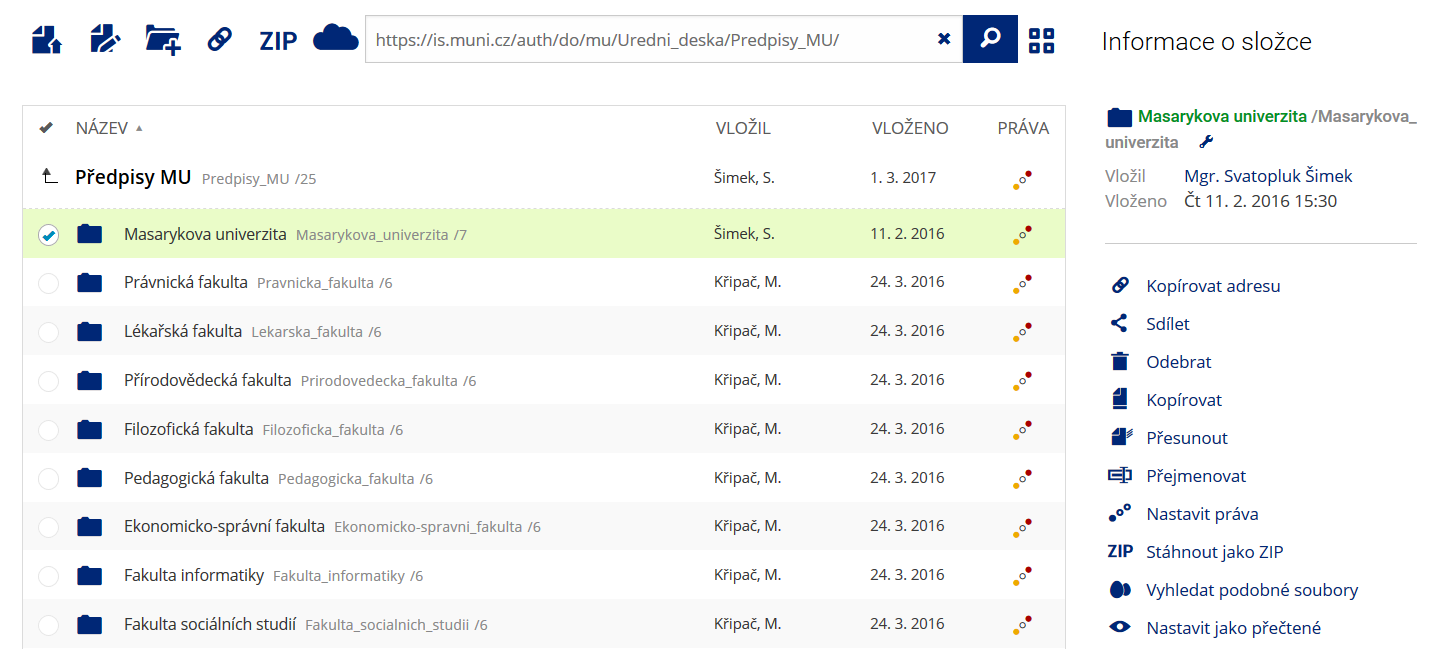 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
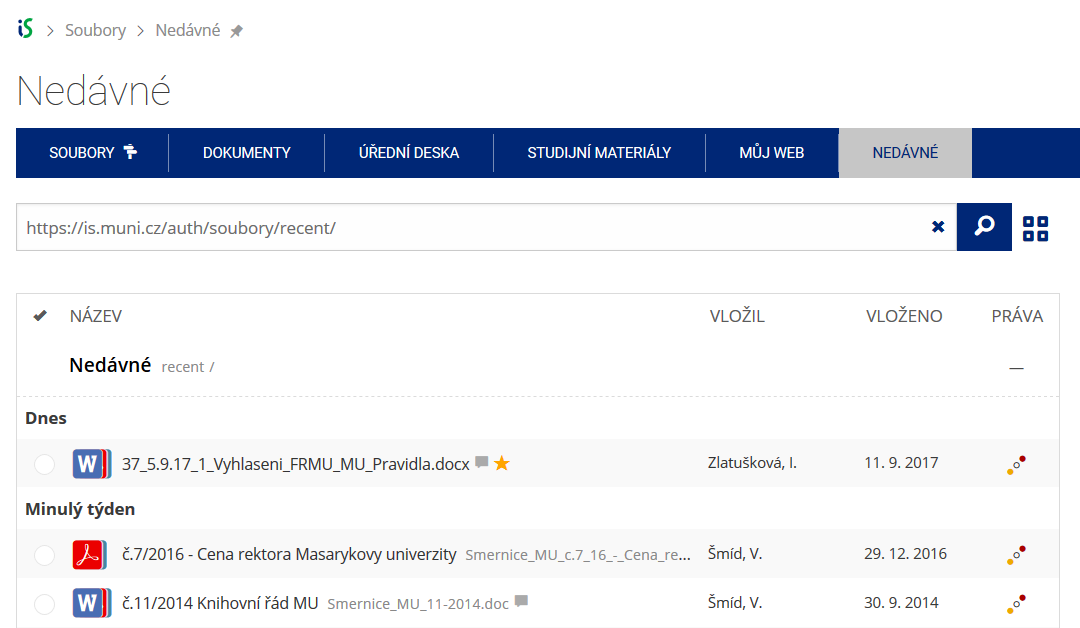 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.