Závěrečná práce: Bc. Barbora Ševčíková: Metody výpočtu vah (podílů) cenných papírů v portfoliu
Diplomová práce
Metody výpočtu vah (podílů) cenných papírů v portfoliu
Methods of calculating shares of securities in portfolio
Anotace
Tato diplomová práce se zabývá analýzou metod výpočtů podílů cenných papírů v portfoliu a určením výnosností a rizik námi sestavených portfolií z 5 cenných papírů obchodovaných na Pražské burze. Cílem práce je objasnění teoretických východisek a následná aplikace na vybrané cenné papíry pomocí praktického příkladu. Portfolia v praktických příkladech jsou vytvořena pomocí metody Lagrangeových multiplikátorů a Elton-Gruberovy metody.
Abstract
The diploma thesis deals with the analysis of methods used in order to calculate shares of securities in portfolio; moreover, it covers the evaluation of the profitability and risk of portfolios assembled by us from five shares traded in the Prague's stock exchange. The aim of this thesis is to cast light on the theoretical basis and the follow up application. The portfolios in the practical examples have been made with the help of the Lagrange multipliers and Elton-Gruber's method.
Zadání práce
11. 10. 2008 12:59, (IS automaticky)
- Zadáno/změněno 25. 6. 2008 15:34, Eva Nebolová
- Záznam založen 24. 1. 2007 14:09, Eva Nebolová
- Zveřejnit od 12. 5. 2008 13:09, Eva Nebolová
- Práce převzata 12. 5. 2008 13:09, Eva Nebolová
 čeština
Vedoucí
Ústavy PřF MU
Literatura
- BRADA, Jaroslav. Peníze, banky a finanční trhy. Praha: Nad zlato, 1992, 106 s. ISBN 80-85626-06-3.
- SHARPE, William F. a Gordon J. ALEXANDER. Investice. Translated by Zdeněk Šlehofr. 4. vyd. Praha: Victoria Publishing, 1994, 810 s. ISBN 80-85605-47-3.
- DRDLA, Miloš a Karel RAIS. Operační analýza - příklady. 1. vyd. Brno: PC-DIR - Nakladatelství, 1995, 80 s. ISBN 80-214-0713-1.
- MAŇAS, Miroslav. Optimalizační modely pro ekonomické rozhodování. 1. vyd. Praha: Vysoká škola ekonomická v Praze, 1993, 102 s. ISBN 8070799153.
- BRADA, Jaroslav. Teorie portfolia. 1. vyd. Praha: Vysoká škola ekonomická v Praze, 1996, 160 s. ISBN 8070792590.
- LEVY, Haim a Marshall SARNAT. Kapitálové investice a finanční rozhodování. Vyd. 1. Praha: Grada, 1999, 920 s. ISBN 8071695041.
- MAŇAS, Miroslav. Optimalizační metody pro podnik, finance a trh. 3. přepracované vyd. Praha: Vysoká škola ekonomická v Praze, 1997, 133 s. ISBN 8070792841.
- KUDLÁČEK, Václav a Jindřich KLAPKA. Aplikovaná matematika. Vyd. 1. Praha: SNTL - Nakladatelství technické literatury, 1972, 173 s.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Faktorové modely a jejich užití při tvorbě portfolia
Ing. Lucie Hofmanová -
Vilv inflace na výnos cenných papírů a portfolia
Ing. Mgr. Filip Spáčil -
Význam zlata v investičním portfoliu
Ing. Eliška Hanzlíková -
Užití modelu CAPM při tvorbě portfolia
Mgr. Hana Kotulková -
Analýza faktorového portfolia nejvíce likvidních cenných papírů na burze v závislosti na inflaci a PX 50
Mgr. Martin Schmied -
Model oceňování kapitálových aktiv a jeho použití na vybraném kapitálovém trhu
Ing. David Nehoda -
Faktorové modely v teorii portfolia
Ing. Veronika Šilhánková -
Aplikace teorie portfolia pro potřeby drobného investora
Ing. Martin Janči, učo 444072
Složky
Soubory
-
Přidání souboru
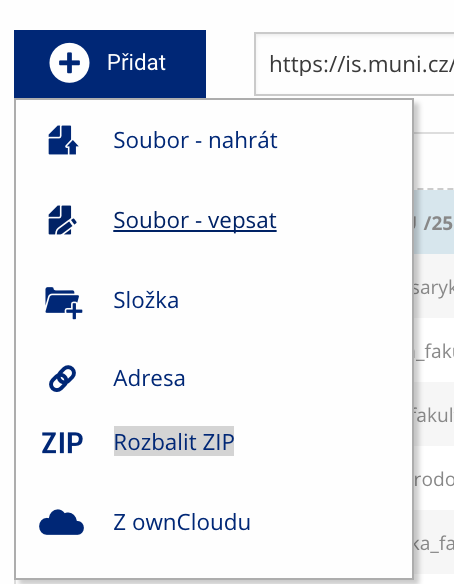 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
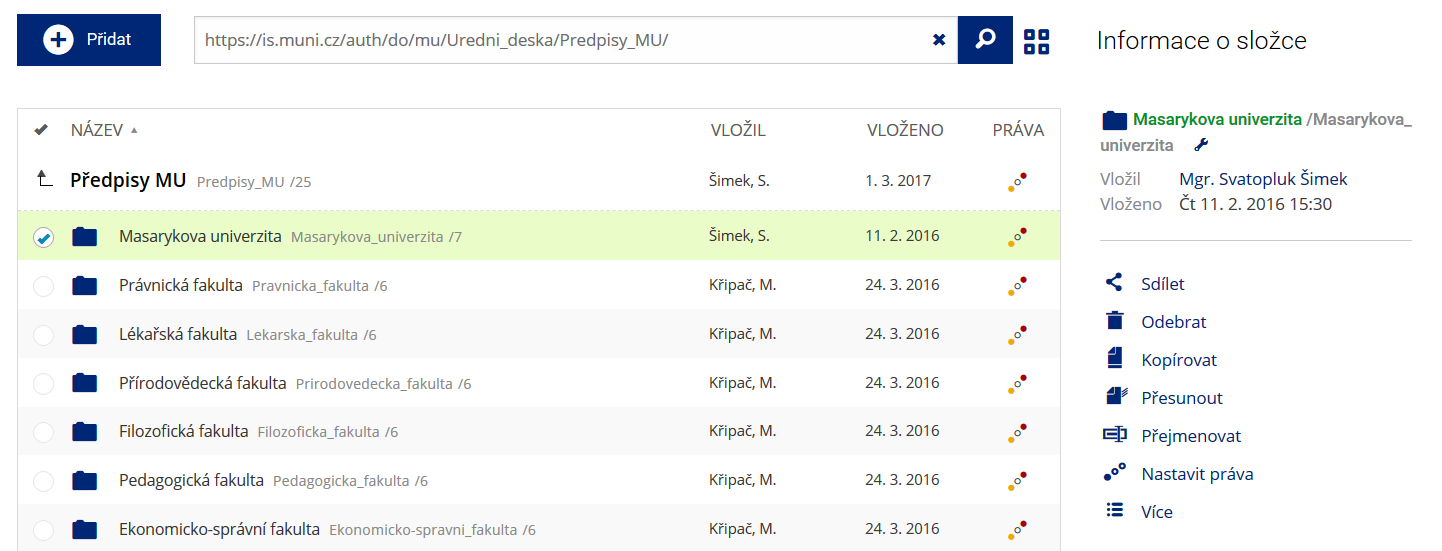 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
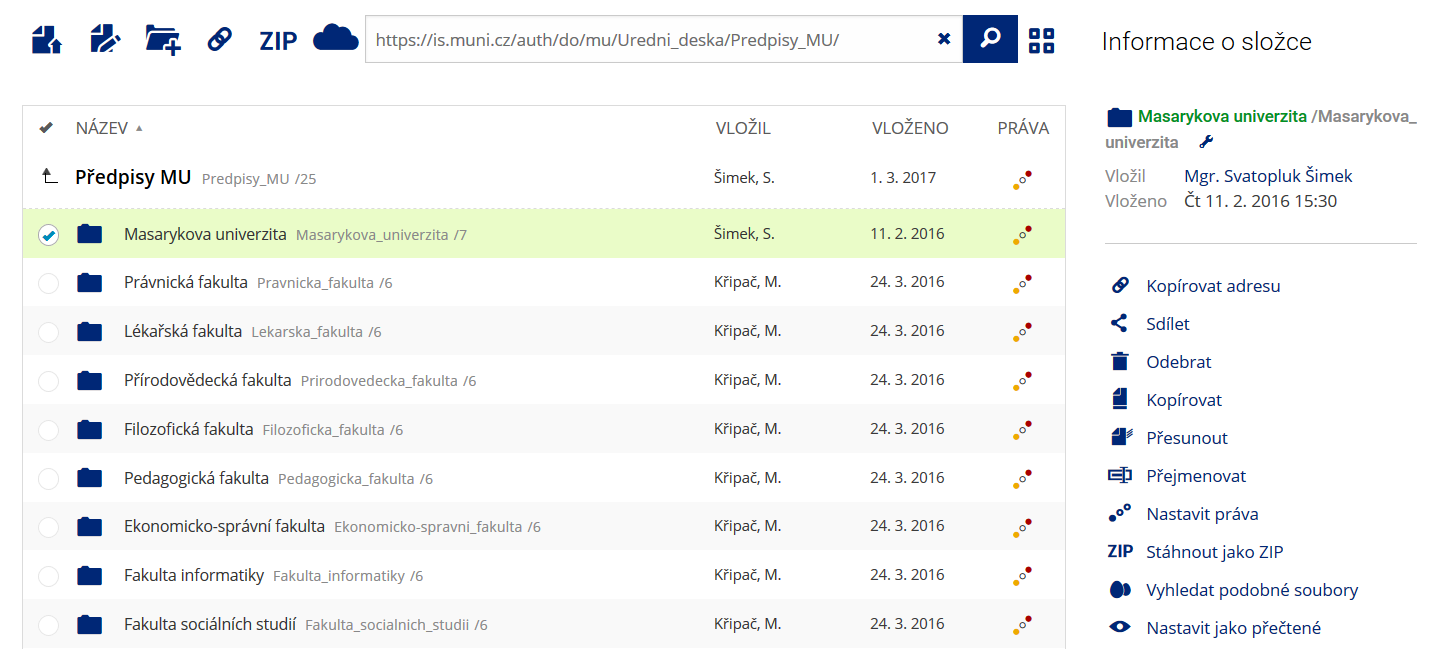 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
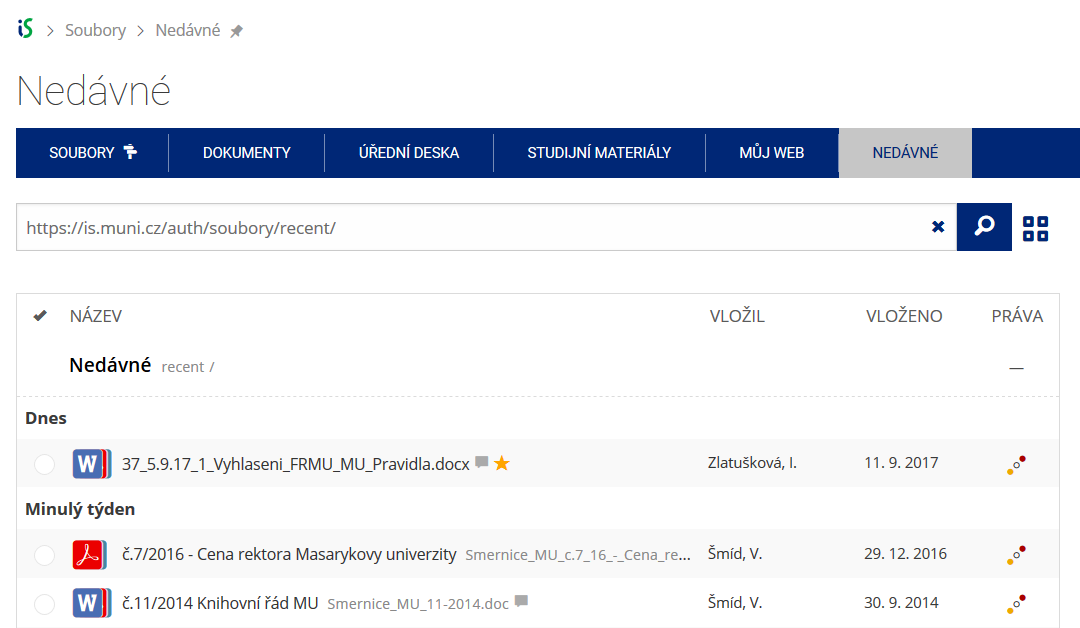 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.