Závěrečná práce: Pavel Pišín: Transferové daně jako příjem státního rozpočtu
Bakalářská práce
Transferové daně jako příjem státního rozpočtu
Transfer taxes as an income of the state budget
Anotace
Bakalářská práce „Transferové daně jako příjem státního rozpočtu“ se zabývá právní úpravou trojice daní, kterými jsou daň dědická, daň darovací a daň z převodu nemovitostí. V první části jsou transferové daně představeny jako součást daňové soustavy ČR. Druhá část se zabývá krátce jejich historií v podobě notářských poplatků a především jejich současnou právní úpravou. Správa daní a postavení transferových …více
Abstract
This Bachelor paper „Transfer taxes as a state budget income“ deals with a law modification of a trio of taxes, concretely succession duty, gift tax and real estate-transfer tax. In the first section the transfer taxes are introduced as a part of the tax system of the Czech Republic. The second section shortly deals with their history in a form of notarial fees and especially their contemporary legal …více
Zadání práce
25. 6. 2009 08:16, Mgr. Ing. Ladislav Kavřík, učo 50541
- Zadáno/změněno 14. 9. 2009 16:21, Bc. Kateřina Koželuhová
- Záznam založen 11. 12. 2007 16:08, Lenka Jílková
- Zveřejnit od 24. 6. 2009 11:07, Lenka Jílková
- Práce převzata 24. 6. 2009 11:07, Lenka Jílková
 čeština
Vedoucí
Oponent
Literatura
- BAKEŠ, Milan. Finanční právo. 4. aktualiz. vyd. Praha: C.H. Beck, 2006, 741 s. (Právnické učebnice). ISBN 8071794317.
- HAMERNÍKOVÁ, Bojka a Květa KUBÁTOVÁ. Veřejné finance. 2. vyd. Praha: Eurolex Bohemia, 2004, 355 s. ISBN 8086432882.
- KUBÁTOVÁ, Květa. Daňová teorie a politika. 4., aktualiz. vyd. Praha: ASPI, 2006, 279 s. ISBN 8073572052.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Daň dědická, darovací a z převodu nemovitostí
Bc. Martina Saifrtová -
Dědění a darování z daňového pohledu.
Markéta Tichá -
Zdanění majetku v Evropě
prof. JUDr. Ing. Michal Radvan, Ph.D., učo 12547 -
Právní úprava zdaňování neziskových organizací
Mgr. Hana Krejčíková -
Vybrané problémy vlastnictví nemovitostí
Ing. Jana Horáková -
Správa majetkových daní
Bc. Romana Čapková -
Věcná břemena jako předmět transferových daní
Bc. Přemek Hill -
Komparace majetkových daní v EU
Mgr. Lucie Kapounová, učo 108197
Složky
Soubory
-
Přidání souboru
 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
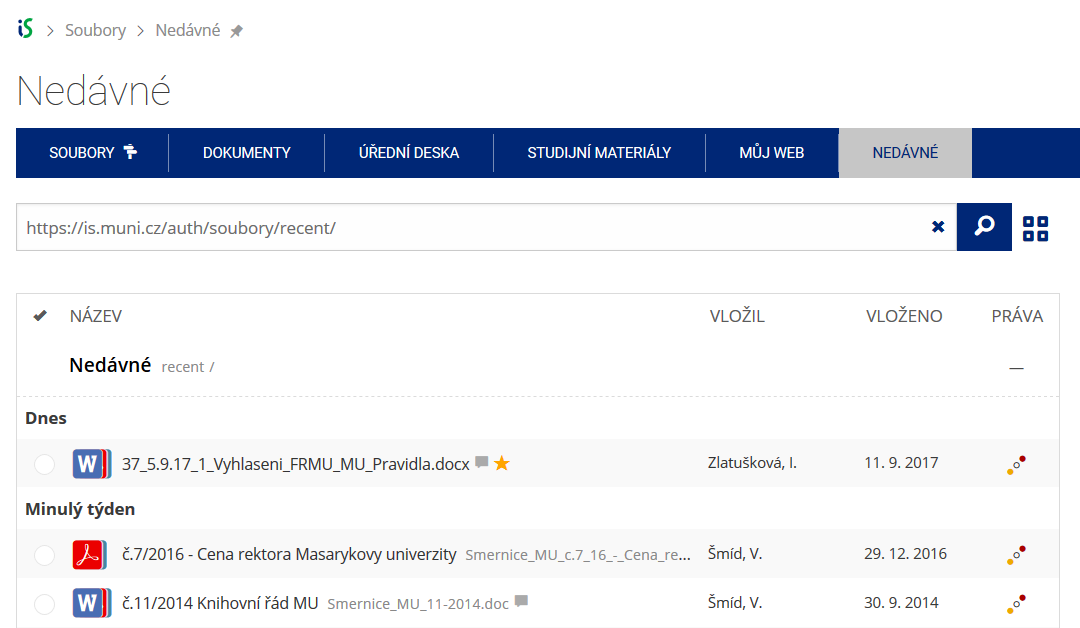 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.