Závěrečná práce: Bc. Silvie Kafková, učo 175424: Dluhopisy a modely úrokových měr
Diplomová práce
Dluhopisy a modely úrokových měr
Bonds and interest rates models
Anotace
Tato diplomová práce se věnuje matematickým modelům struktury úrokových měr a oceňování dluhopisů. První kapitola se zaměřuje na úrokové míry a jsou zde vysvětleny základní pojmy jako výnos do splatnosti, krátkodobá úroková míra a forwardová míra. Druhá kapitola se věnuje stochastickému kalkulu. Je zde budován matematický aparát, který bude následně využit pro konstrukci spojitých modelů. Seznamuje …více
Abstract
The thesis deals with mathematical models of structure of interest rates and valuation of bonds. The first chapter focuses on interest rates, it explains basic notions such as bond earning till maturity, short-term, interest rate and forward rate. The second chapter is devoted to stochastic calculus. Mathematic apparatus is created here, which is afterwards used for construction of continuous models …více
Zadání práce
13. 5. 2010 13:18, doc. RNDr. Martin Kolář, Ph.D., učo 528
- Zadáno/změněno 16. 6. 2010 15:50, Bc. Romana Němcová
- Záznam založen 20. 2. 2009 09:38, Eva Nebolová
- Zveřejnit od 12. 5. 2010 14:18, Bc. Romana Němcová
- Práce převzata 12. 5. 2010 14:18, Bc. Romana Němcová
 čeština
Vedoucí
Literatura
- HULL, John. Options, futures & other derivatives. 5th ed. Upper Saddle River: Prentice Hall, 2003, xxi, 744. ISBN 0130090565.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Wienerův proces a jeho aplikace
Mgr. Lenka Zavadilová, Ph.D. -
Dluhopisy
Mgr. Silvie Zlatošová, Ph.D., učo 175424 -
Modely oceňování derivátů úrokové míry
Mgr. Nela Štefková -
Stochastic models and statistical analysis of series of events
Mgr. Marie Leváková, Ph.D., učo 211649 -
Modely stochastické volatility
Mgr. Martin Diviš -
Stochastické procesy v analýze přežití
Mgr. Lucia Macášková -
Difuzní procesy a jejich aplikace
Mgr. Jiří Jireš -
Frakcionální Brownův pohyb a jeho aplikace
Mgr. Tereza Doležalová, učo 473936
Složky
Soubory
-
Přidání souboru
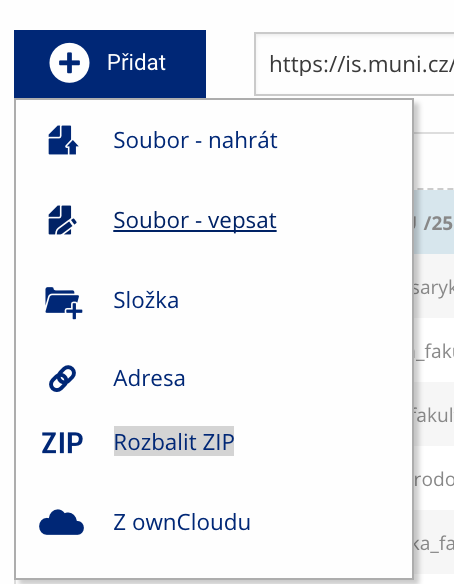 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
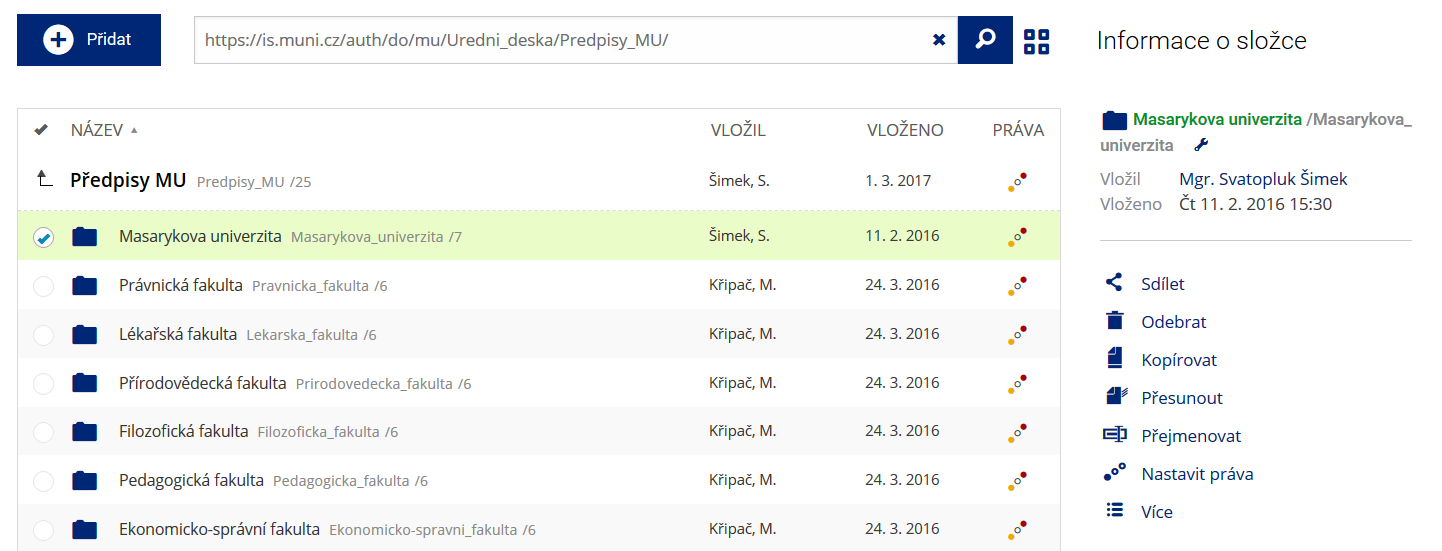 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
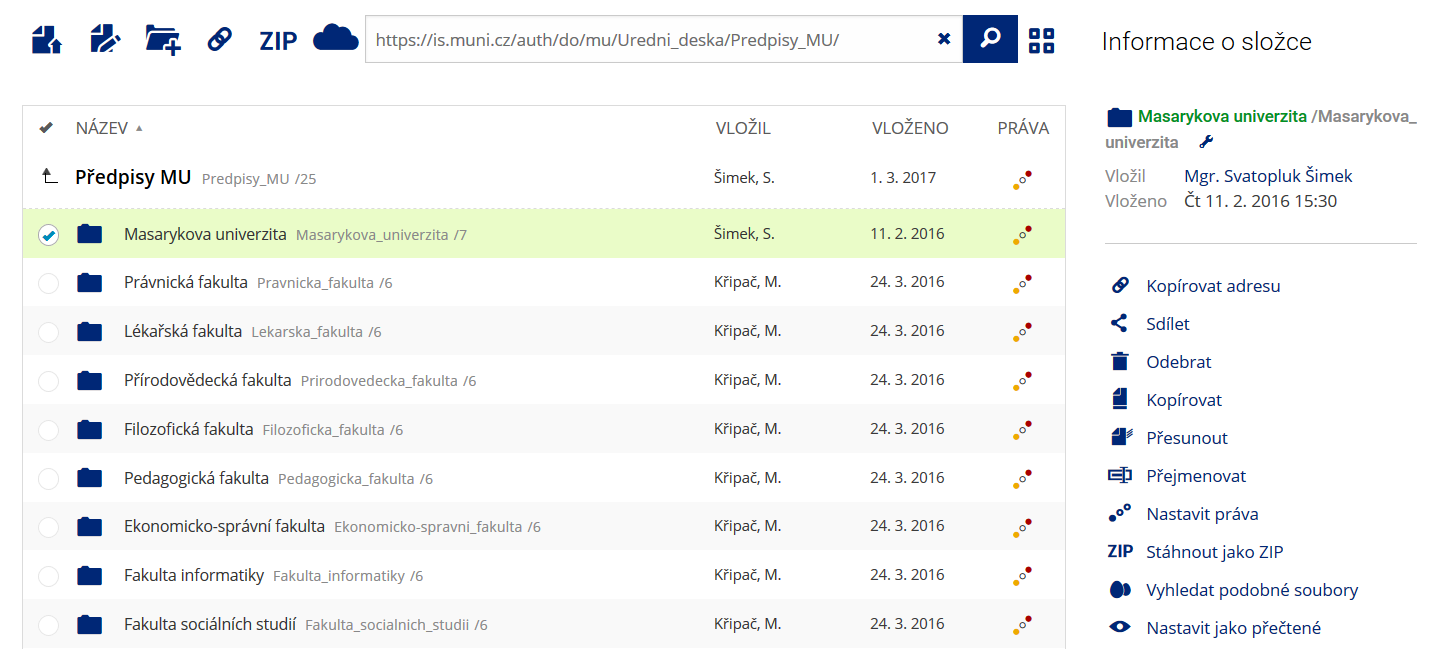 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
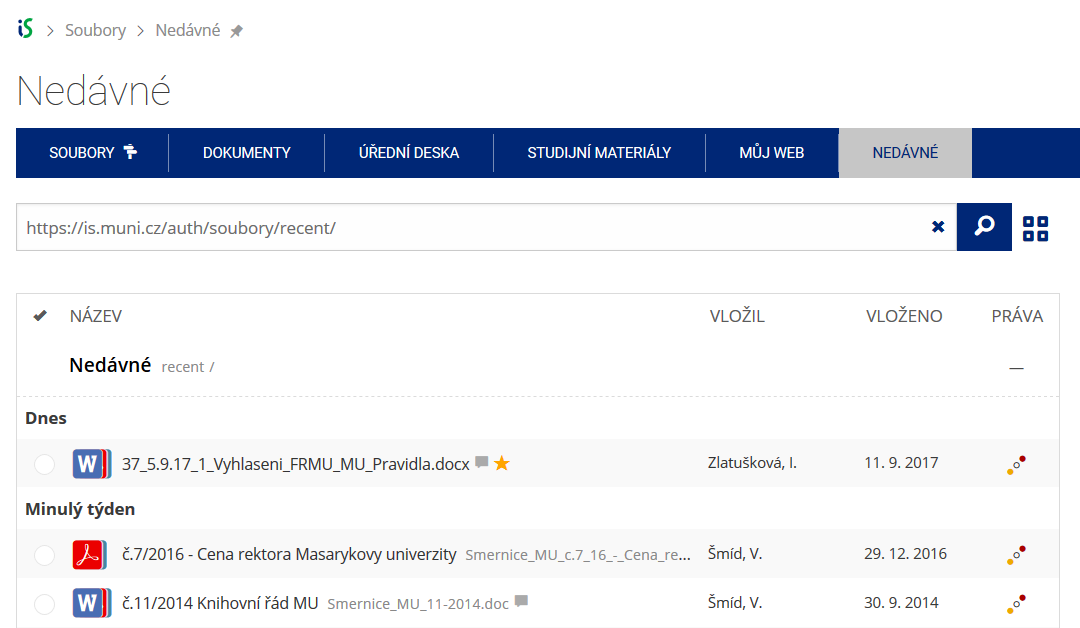 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.