Závěrečná práce: Ing. Gabriela Hrachovinová, LL.M.: Souběh daňového a trestního řízení
Bakalářská práce
Souběh daňového a trestního řízení
Overlapping Tax and Criminal Proceedings
Anotace
Bakalářská práce se zabývá problematikou souběhu daňového a trestního řízení v souvislosti se zásadou ne bis in idem. V úvodní, teoretické části práce jsou popsány znaky, zásady, cíle daňového a trestního řízení včetně rozdílů a shod mezi nimi a souběh obou řízení je zasazen do právního rámce. Ve druhé části jsou okomentovány výsledky statistického zkoumání za období roků 2020 až 2023 vztahující se …více
Abstract
The bachelor thesis deals with the issue of concurrence of tax and criminal proceedings in connection with the principle of ne bis in idem. The introductory, theoretical part of the thesis describes features, principles, objectives of the tax and criminal procedure, including differences and similarities between them, and the concurrence of both procedures is set in the legal framework. The second …více
Zadání práce
9. 4. 2025 09:31, prof. JUDr. Ing. Michal Radvan, Ph.D., učo 12547
 čeština
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Mezinárodní právo v judikatuře českých soudů
Mgr. Lucie Daňková, učo 170003 -
Ovlivňování judikatury SDEU judikaturou ESLP v oblasti lidských práv
Mgr. Martin Krajčovič -
Zákaz opakovaného stíhání a jeho uplatnění v oblasti ochrany hospodářské soutěže na vnitřním trhu
JUDr. Václav Štencel, učo 108385 -
Problémy ochrany soukromí a osobních údajů v právu EU
Mgr. et Mgr. Daniel Novák, Ph.D., učo 52154 -
Nejvyšší správní soud a judikatura ESLP
Mgr. Veronika Doubková -
Soudní dialog mezi SDEU a ESLP
Mgr. Andrea Marešová -
Princip subsidiarity při ochraně základních práv a svobod v Evropské unii
Mgr. Jan Jirásek, Ph.D., učo 61376 -
Systém soudní kontroly veřejné správy
Bc. Klára Menšíková
Složky
Soubory
-
Přidání souboru
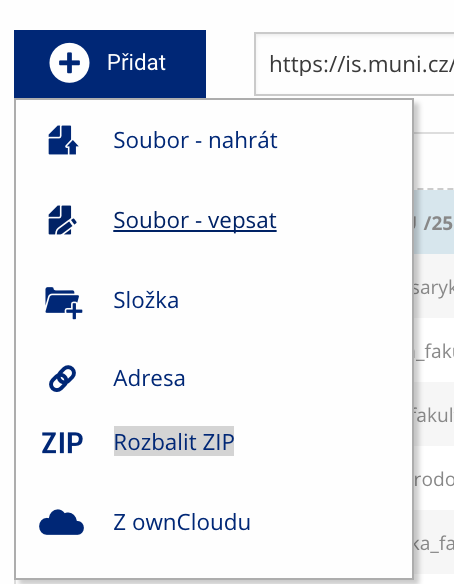 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
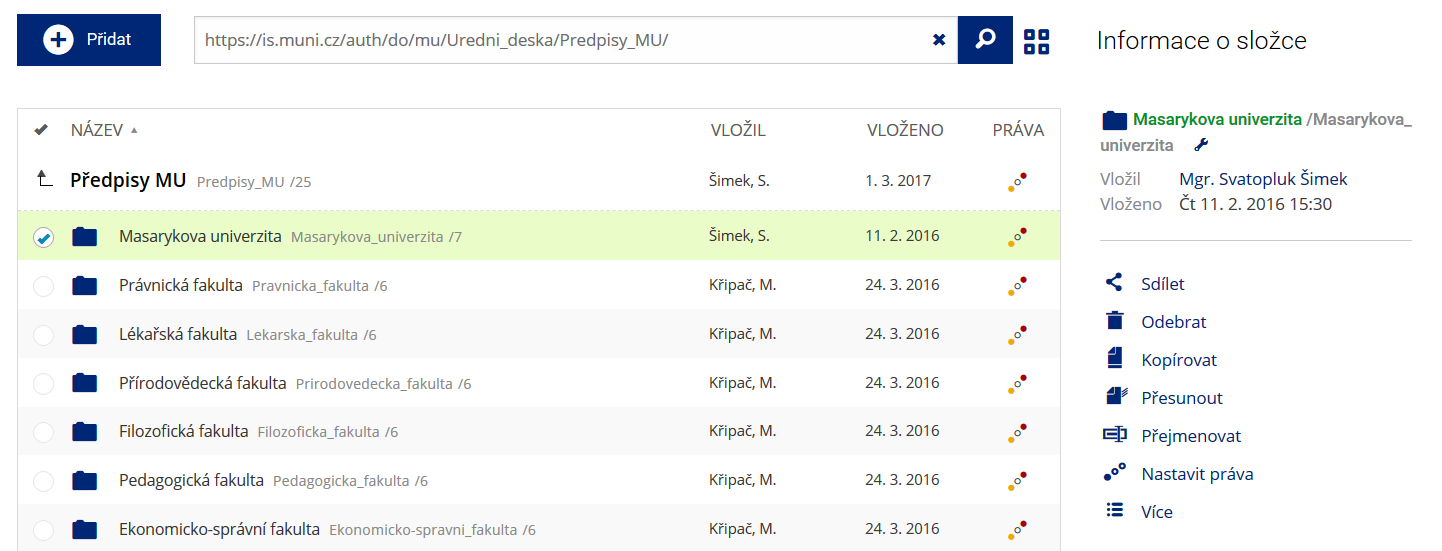 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
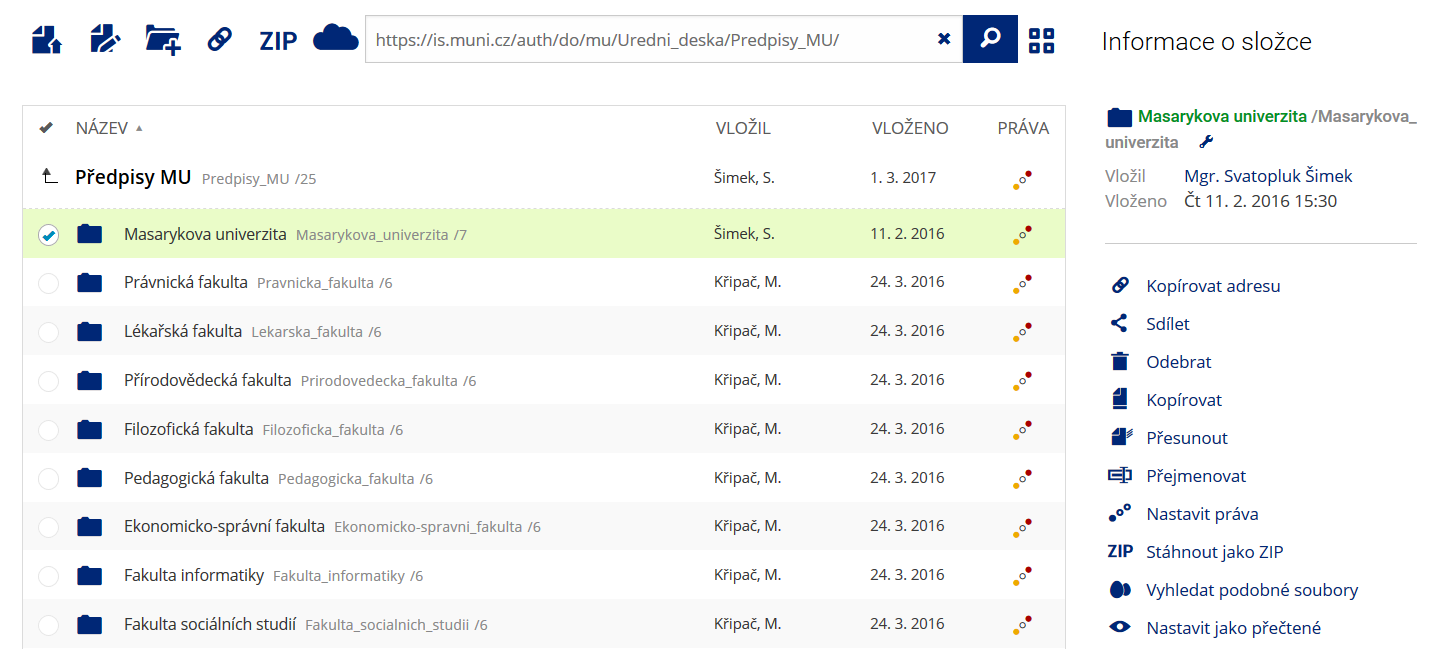 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
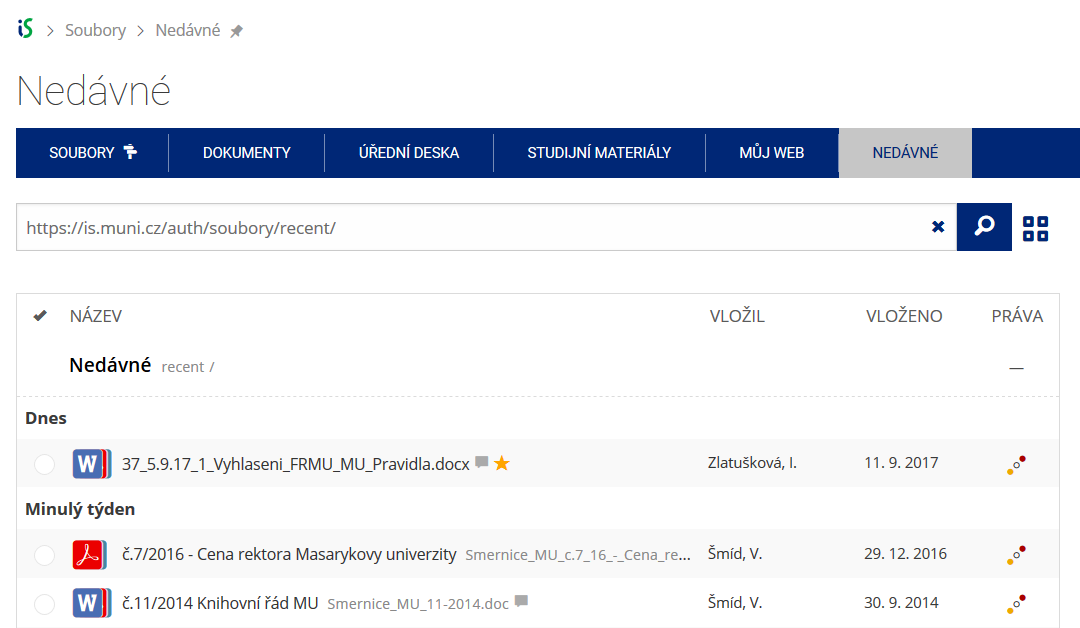 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.