Závěrečná práce: Dana Výprachtická: Daňová kontrola a nezákonný zásah - volba nástrojů a prostředků, jakými disponuje správce daně k zajištění cíle správy daní
Bakalářská práce
Daňová kontrola a nezákonný zásah - volba nástrojů a prostředků, jakými disponuje správce daně k zajištění cíle správy daní
Tax Control and Illegal Intervention - Tax Administrator Available Tools to Ensure the Objective of Tax Administration
Anotace
Cílem bakalářské práce je potvrzení nebo vyvrácení hlavní hypotézy, zda současná aplikace a interpretace právních norem výkonu daňové kontroly nezakládá podstatné omezení možností, jakými správce daně při správě daní disponuje a na ní navazující hypotézy zda současná právní úprava dává správci daně dostatečné možnosti včas a efektivně reagovat na možná rizika a předcházet tak neuhrazení daně. Pozornost …více
Abstract
The main purpose of this bachelor thesis is to confirm or disprove a main hypothesis, which is that current application and interpretation of legal rules regarding the execution of tax audit is constituting a significant limitation of the tax authority´s options in tax administration. The next hypothesis is that the current legislation allows to the tax authority to react early and effectively enough …více
Zadání práce
Cílem práce je potvrzení či vyvrácení hypotézy, že současná aplikace a interpretace právních norem výkonu daňové kontroly nezakládá podstatné omezení možností, jakými správce daně při správě daní disponuje, a zda současná právní úprava dává dostatečné možnosti správci daně včas a efektivně reagovat na možná rizika a předejít tak neuhrazení daně. Cíle bude dosaženo zejména analýzou předmětných právních předpisů, judikatury, doporučené je také dílčí srovnání s vybranými okolními zeměmi. Zhodnoceni bude prováděno jak z pohledu daňového subjektu, tak z pohledu správce daně, kdy jeho stěžejním úkolem je zajištění řádného inkasa daní. Výsledkem práce a bádání diplomanta by měly být četné návrhy de lege ferenda a další názory a argumenty autorky podložené odpovídající odbornou literaturou (monografie, odborní články – časopisy, sborníky) a dalšími zdroji (např. judikaturou, výzkumem – dotazník, rozhovory, šetření…), které shrne v závěru práce. Předpokládá se, že se autorka bude průběžně seznamovat s aktuální knižní, časopiseckou a internetovou literaturou, která se váže ke zvolenému tématu.
Pro zápočet z Diplomového semináře předloží ke kontrole část práce v termínu do 28. 2. 2019: minimálně 20 normostran uceleného textu, úvod, stanovené hypotézy a cíle práce a podrobná osnova. Doporučený celkový rozsah práce 45 nornostran.
Informace k průběžné spolupráci:
Vlastní text práce bude předkládán ke konzultacím průběžně, finální verze práce bude zaslána k připomínkám nejpozději DVA TÝDNY před plánovaným termínem odevzdání práce.
15. 4. 2019 10:44, Dr Mgr. Damian Czudek, Ph.D., učo 100054
 čeština
Citace dle normy ČSN ISO 690
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Dodržování daňových předpisů a morálka - behaviorální aspekty
Ing. Veronika Sobotková -
Daňová kontrola a její fáze
Ing. Markéta Růžičková -
Evoluce daňové správy na území České republiky
Mgr. Marek Sklenář -
Daňové úniky u daně z příjmů v ČR
Mgr. Anita Jakubcová -
Daňově uznatelné náklady vybrané společnosti z pohledu daňové kontroly
Ing. Iva Svobodová -
Systém odměn a trestů ve škole
Mgr. Taťána Lorencová -
Motivace k učení u žáků s SPU na 2. stupni ZŠ
Mgr. Bc. Jitka Fialová -
Status nespolehlivosti daňového subjektu
JUDr. Vladimír Balcar, Ph.D., učo 325704
Složky
Soubory
-
Přidání souboru
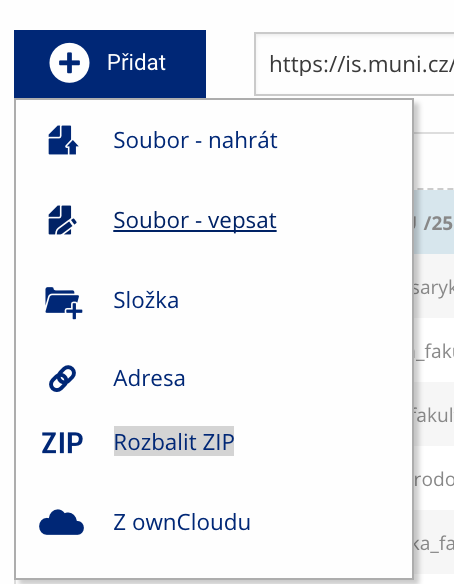 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
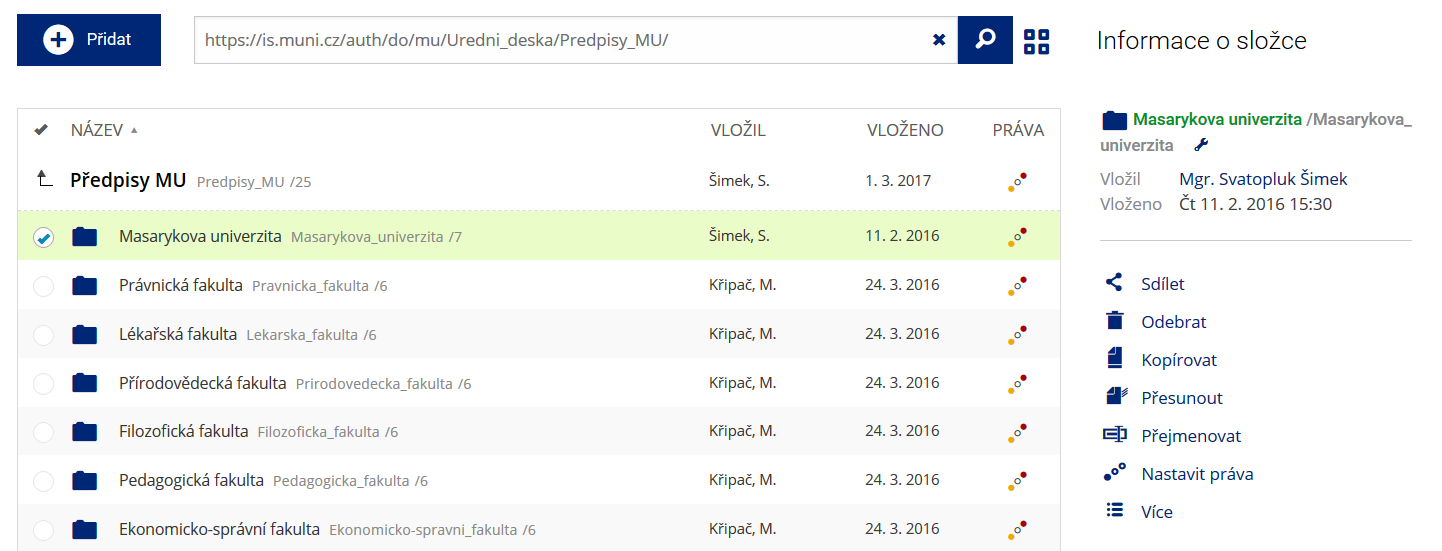 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
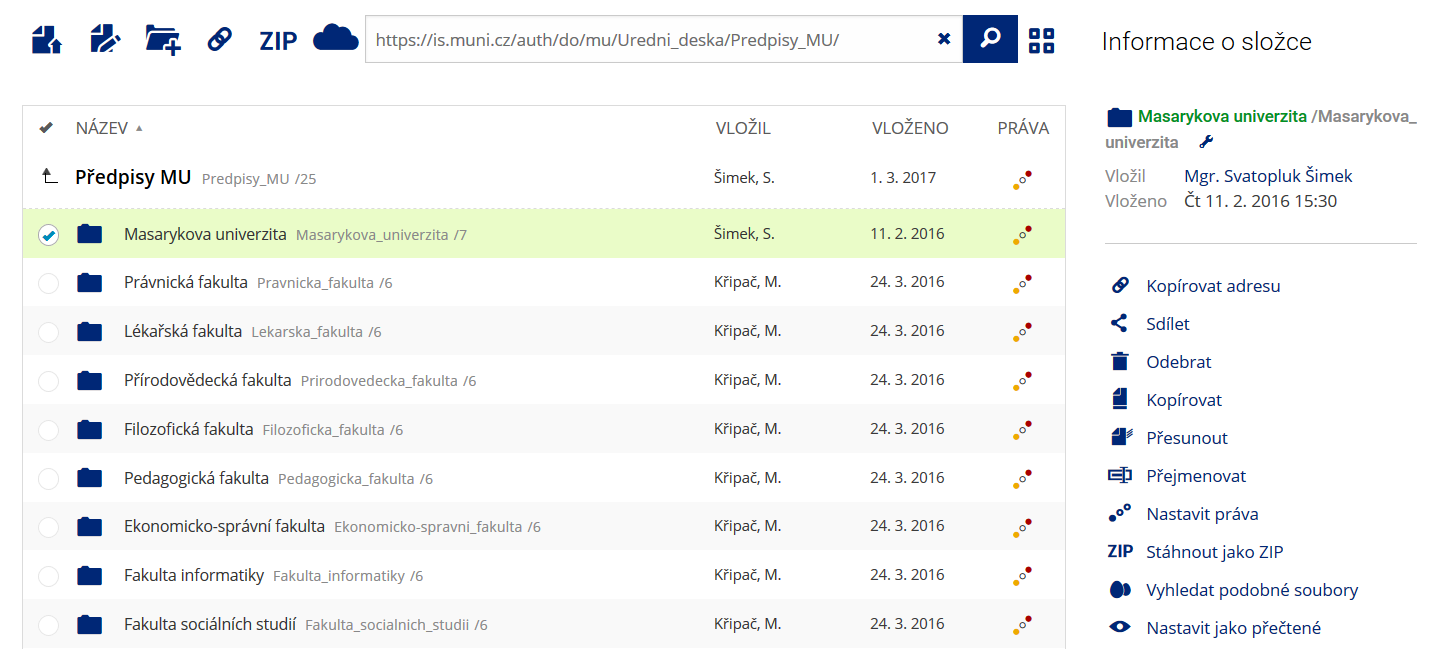 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
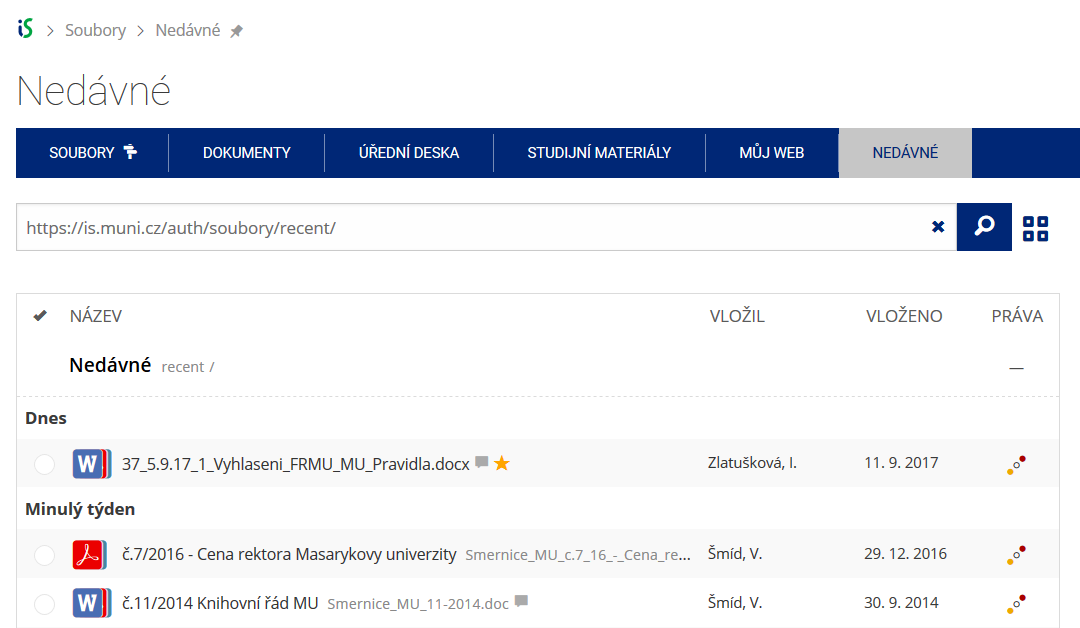 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.