Závěrečná práce: Bc. Roman Vrbovský, učo 394402: Bayesovský přístup k strukturálním vektorovým autoregresním modelům
Diplomová práce
Bayesovský přístup k strukturálním vektorovým autoregresním modelům
Bayesian Approach to the Structural Vector Autoregressive Models
Anotace
Predmetom diplomovej práce Bayesiánsky prístup k štrukturálnym vektorovým autoregresným modelom je konštrukcia a vyhodnotenie schopností a možností bayesiánskeho SVAR modelu. Model bude vytvorený pre krajiny Vysegrádskej štvorky, čiže Českú republiku, Maďarsko, Poľsko a Slovensko. S využitím dostupných analytických nástrojov je možné porovnávať dosiahnuté výsledky pre jednotlivé štáty a zhodnotiť silné …více
Abstract
The aim of the submitted thesis: Bayesian Approach to the Structural Vector Autoregressive Models is construction and evaluation of abilities and possibilities of bayesian SVAR model. Model will be created for countries of Visegrád Group, namely Czech republic, Hungary, Poland and Slovakia. The use of available analytical tools enables to compare results for the individual states and evaluate stronger …více
Zadání práce
Cílem práce bude vyhodnotit možnosti a meze bayesovského přístupu k strukturálním vektorovým autoregresním modelům. V rámci naplnění tohoto cíle bude zvolen vhodný makroekonomický model pro popis dynamiky zvolené ekonomiky či ekonomik, který bude zaměřen do oblasti analýzy monetární politiky, fiskální politiky či dynamiky na trhu práce. Zvolený model bude identifikován bayesovskými metodami a to z pohledu jednoho nebo více přístupů zahrnujících standardní SVAR model, SVECM model, TV-SVAR (TV-SVECM) apod. Následně budou provedeny odpovídající diagnostické testy, analýza robustnosti výsledků a postupy směřující k ověření dynamických vlastností modelů. Dosažené výsledky budou srovnány s klasickými postupy odhadu.
Postup práce bude rámcově následující:
1. Rešerše přístupů k bayesovské identifikaci dynamických modelů (SVAR, SVECM apod.).
2. Popis bayesovských nástrojů k identifikaci zvolených modelů.
3. Výběr ekonomických modelů (z hlediska struktury), zkoumaných ekonomik a tvorba datových bází.
4. Bayesovská identifikace modelů a odpovídající posteriorní analýza vlastností modelů včetně analýzy robustnosti.
5. Srovnání výsledků s výsledky vycházejícími z klasickýh přístupů identifikace. Zhodnocení výhod a nevýhod bayesovského přístupu.
13. 5. 2016 14:13, doc. Ing. Daniel Němec, Ph.D., učo 22939
- Zadáno/změněno 14. 6. 2016 07:44, Lucie Malá, učo 176471
- Záznam založen 25. 4. 2016 08:56, Lydie Pravdová
- Zveřejnit od 12. 5. 2016 11:13, Lydie Pravdová
- Práce převzata 12. 5. 2016 11:13, Lydie Pravdová
 slovenština
Literatura
- BAUWENS, Luc; Michel LUBRANO a Jean-François RICHARD. Bayesian inference in dynamic econometric models. Oxford: Oxford University Press, 1999, xv, 350. ISBN 0198773137.
- GEWEKE, John. Contemporary Bayesian econometrics and statistics. Hoboken, N.J.: John Wiley & Sons, 2005, xi, 300. ISBN 0471679321.
- KOOP, Gary. Bayesian econometrics. Chichester: Wiley, 2003, xi, 359. ISBN 0470845678.
- CANOVA, Fabio. Methods for applied macroeconomic research. Princeton: Princeton University Press, 2007, xiv, 492. ISBN 9780691115047.
- The Oxford handbook of applied Bayesian analysis. Edited by Anthony O'Hagan - Mike West. 1st ed. Oxford: Oxford University Press, 2010, xxxiv, 889. ISBN 9780199548903.
- The Oxford handbook of Bayesian econometrics. Edited by John Geweke - Gary Koop - Herman K. van Dijk. 1st ed. Oxford: Oxford University Press, 2011, xi, 558. ISBN 9780199559084.
- ENDERS, Walter. Applied econometric time series. 4th ed. Hoboken: Wiley, 2015, x, 485. ISBN 9781118808566.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
IPO na burzách zemí Visegrádské čtyřky
Bc. Kristýna Svítilová -
Tendencie katolíckych veriacich ku krajne pravicovým postojom v krajinách V4
Bc. Jozef Vajda -
Komparace vztahu vlády a parlamentu v politických systémech zemí Vyšegrádské čtyřky
Bc. Matěj Pěrka -
Energetický mix středoevropského regionu s důrazem na ČR a perspektivy spolupráce
Mgr. Jitka Hofbauerová -
Post-communist lustration in the Visegrád 4
Mgr. Victor Peeters -
Vliv hospodářských výsledků na popularitu vlády v zemích V4
Mgr. Ing. Filip Křenek -
Ekonomické hlasování a odpovědnost vládních stran ve střední Evropě
Mgr. et Mgr. Petra Vodová -
Cenotvorba služeb retailového bankovnictví
Ing. Kristína Angelovičová
Složky
Soubory
-
Přidání souboru
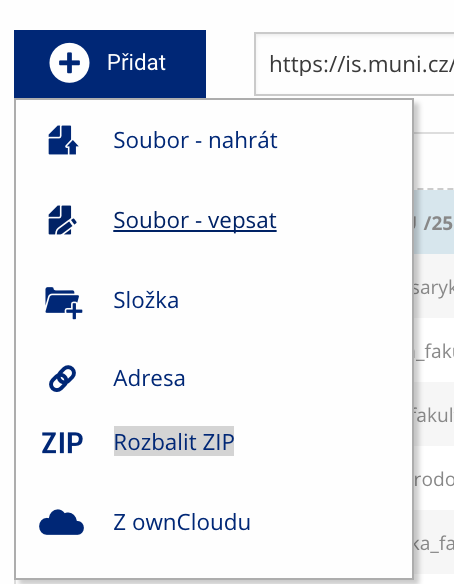 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
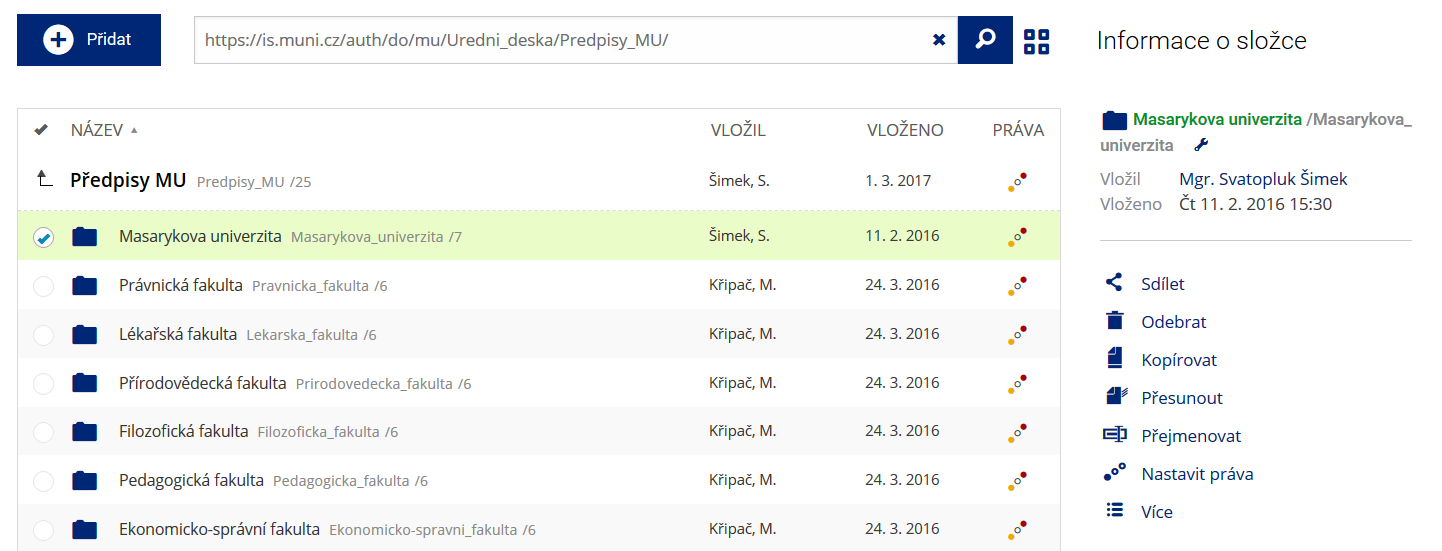 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
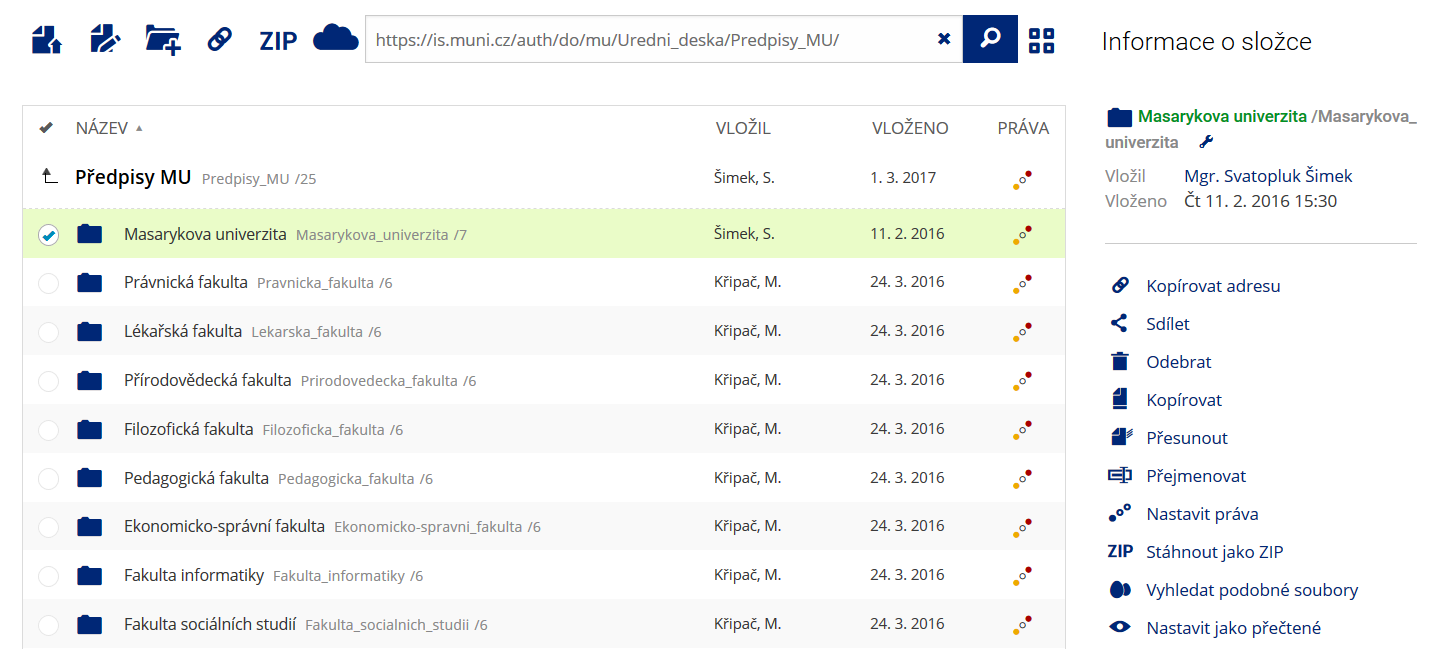 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
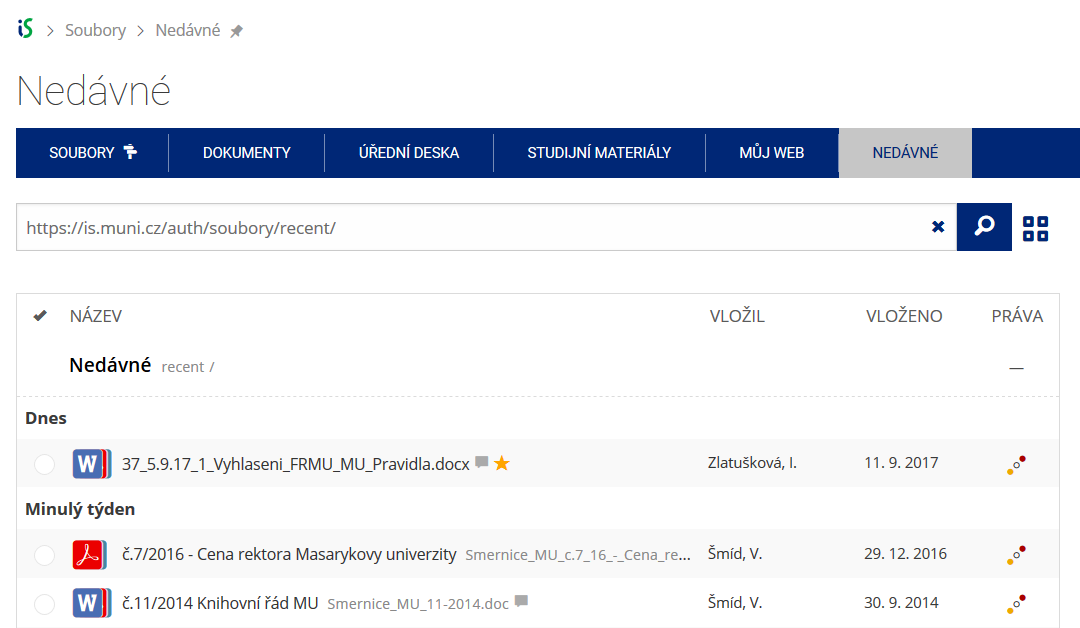 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.