Závěrečná práce: Bc. Barbora Výhonská: Agrokomodity v investičním portfoliu
Diplomová práce
Agrokomodity v investičním portfoliu
Agro-commodities in an investment portfolio
Anotace
Cílem práce je ověřit, zda může dlouhodobé investiční portfolio s aktivní alokací do akcií a zemědělských komodit překonat tržní benchmark. Teoretická část shrnuje základy moderní teorie portfolia a komoditních trhů. V praktické části se v prostředí R konstruují alokační modely, které realokují kapitál na základě historické (Parkinsonův odhad) a očekávané (VIX) volatility indexu S&P 500. Zpětné testování …více
Abstract
The aim of this thesis is to test whether a long-term investment portfolio with an active allocation to equities and agricultural commodities can outperform the market benchmark. The theoretical part summarizes modern portfolio theory and commodity markets. In the practical part, models constructed in R reallocate capital based on the historical (Parkinson's estimator) and expected (VIX) volatility …více
Klíčová slova
Agro-komodity investiční portfolio dynamická alokace aktiv řízení rizika burzovně obchodované fondy (ETF) moderní teorie portfolia Sharpeho poměr diverzifikace volatilita Agro-commodities investment portfolio dynamic asset allocation risk management Exchange-Traded Funds (ETFs) Modern Portfolio Theory Sharpe ratio diversification volatilityZadání práce
Alokace portfolia může být realizována pomocí různých metod (například 1/n portfolio). Následně je provedeno statistické a matematické srovnání výnosů a rizik těchto portfolií s odpovídajícími benchmarkovými strategiemi s cílem zjistit, zda agrokomodity přinášejí dodatečnou hodnotu.
Postup prací:
1. Rešerše stávající literatury a empirických studií o investování.
2. Tvorba databáze s údaji o cenách vybraných obchodovaných aktiv.
3. Návrh různých variant investičních strategií.
4. Tvorba skript v programu R implementujících navržené investiční strategie.
5. Tvorba skript v programu R implementujících vyhodnocování výkonnosti navržených investičních strategií.
6. Formulace doporučení pro finanční analytiky a investory.
Metodologie: deskripce, analýza, syntéza, statistické metody, vyhodnocování portfolia.
13. 5. 2026 10:48, prof. Ing. Štefan Lyócsa, PhD., učo 239522
 slovenština
Literatura
- R, Harvey C a Y LIU. Evaluating Trading Strategies. The Journal of Portfolio Management. 2014, roč. 40, č. 5, s. 108-118. Dostupné z: https://doi.org/10.3905/jpm.2014.40.5.108.
- FARINELLI, S; M FERREIRA; D ROSSELLO; M THOENY a L TIBILETTI. Beyond Sharpe ratio: Optimal asset allocation using different performance ratios. Journal of Banking & Finance. 2008, roč. 32, č. 10, s. 2057-2063. ISSN 0378-4266. Dostupné z: https://doi.org/10.1016/j.jbankfin.2007.12.026.
- VÝROST, Tomáš; Štefan LYÓCSA a Eduard BAUMÖHL. Network-based asset allocation strategies. The North American Journal of Economics and Finance. 2019, roč. 47, January, s. 516-536. ISSN 1062-9408. Dostupné z: https://doi.org/10.1016/j.najef.2018.06.008.
- DEMIGUEL, V a L GARLAPPI. Optimal Versus Naive Diversification: How Inefficient is the 1/N Portfolio Strategy? The Review of Financial Studies. 2009.
- MCMILLAN, Michael; Jerald E. PINTO; Wendy L. PIRIE a T. W. G. VAN DE VENTER. Investments : principles of portfolio and equity analysis. Hoboken, NJ: John Wiley & Sons, 2011, 1 online. ISBN 9781118001141.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Optimalizace váhového zastoupení v akciovém portfoliu
Bc. Vojtěch Hlaváček -
Výkonnost vybraných ETF fondů v různých inflačních režimech z pohledu drobného investora
Bc. Karel Krätschmer -
Kryptoměny v tradičním investičním portfoliu
Bc. Štěpán Kaufmann -
Tvorba krátkodobého investičního portfolia
Bc. Kryštof Holec -
Postmoderní teorie portfolia
Ing. Lukáš Sedláček -
Využití kryptoměn při tvorbě investičního portfolia
Bc. Ján Oliver Držiak -
Asset Allocation Strategies for Individual Investors
Ing. Viet Trinh Bui -
Role bitcoinu ve světovém finančním systému
Bc. Jiří Sedlák
Složky
Soubory
-
Přidání souboru
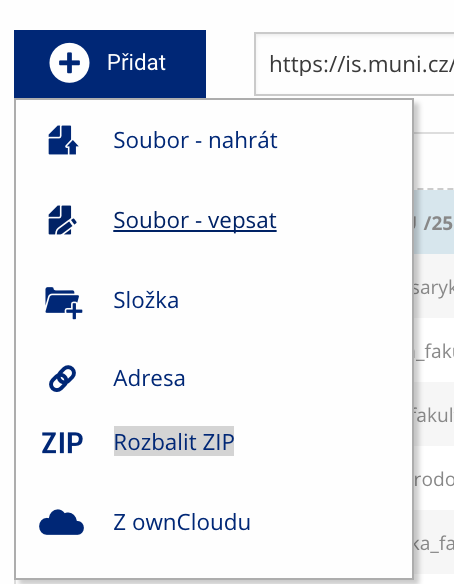 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
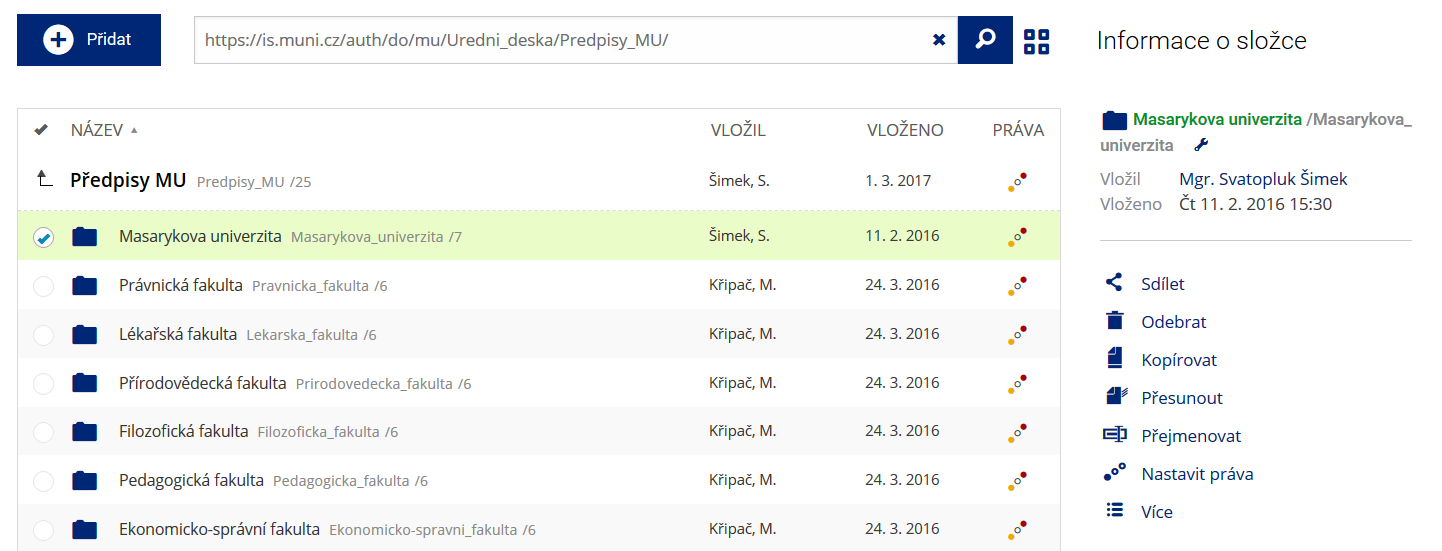 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
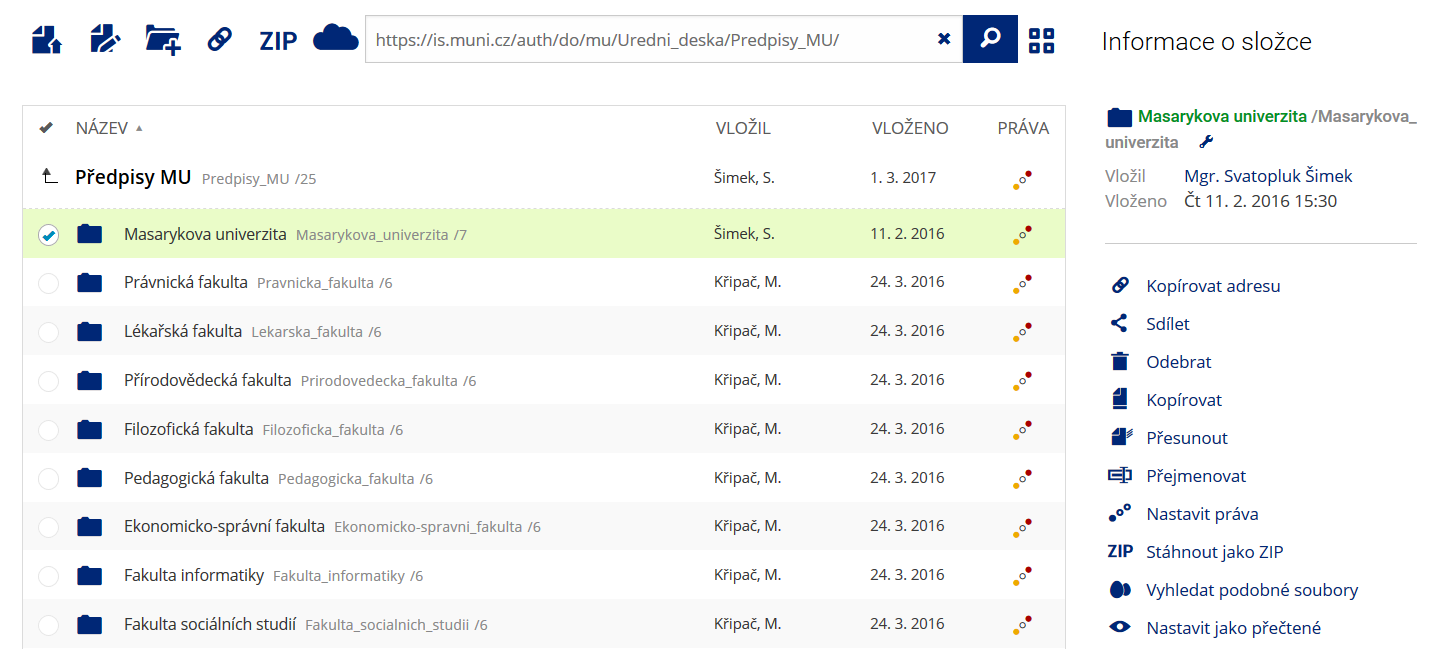 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
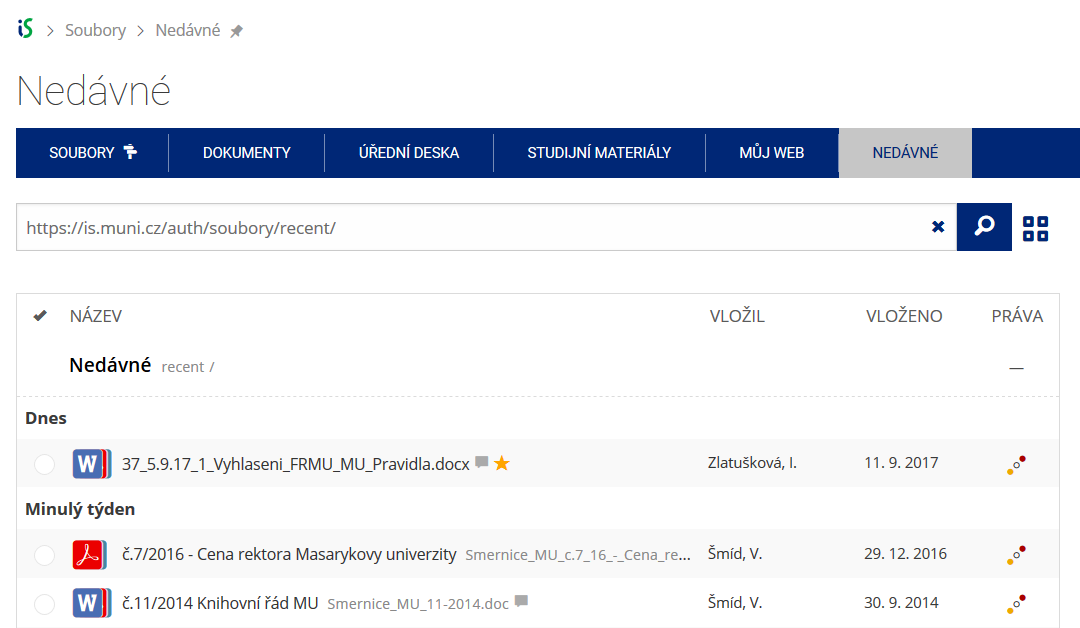 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.