Závěrečná práce: Bc. Jana Moravcová: Ekonometrické modelování dopadů vývoje akciových trhů na ekonomickým růst
Diplomová práce
Ekonometrické modelování dopadů vývoje akciových trhů na ekonomickým růst
Stock markets development and its impact on economic growth: An econometric approach
Anotace
V této diplomové práci se věnujeme zkoumání vlivů akciových trhů na ekonomický růst ve členských zemích Visegrádské skupiny. K tomu využíváme ekonometrické nástroje pro časové řady, především vektorové autoregresní modely, Grangerovy kauzality, testy blokové exogenity a funkce impulzních odezev. Cílem práce je zjistit, zda mezi akciovým trhem a ekonomickým růstem existuje v daných zemích kauzální vztah.
Abstract
In this thesis we consider impact of stock markets on economic development for Visegrad Group member countries. We use econometric methods for time series, particularly vector autoregression models, Granger causality, block exogeneity tests and impulse response functions. The aim of this thesis is to examine whether there is a causal relationship between economic growth and stock markets in considered countries.
Zadání práce
Cílem práce je zjistit, jaký je vztah mezi vývojem akciových trhů a ekonomickým růstem (popř. dalšími makroekonomickými indikátory). Předmětem zkoumání bude jak vztah dlouhodobý, tak i krátkodobý v rámci průběhu hospodářských cyklů. Využívány budou nástroje ekonometrie časových řad, zejména pak VAR, SVAR a VECM modely včetně odpovídajících diagnostik (impulzní odezvy, historická šoková dekompozice) a testových procedur (např. testy Grangerovy kauzality). Aplikace bude směřována na skupinu vybraných zemí (např. země V4) a předmětem zájmu budou i možné strukturální změny parametrů v průběhu zkoumaného období, popř. možnost nelineárních vztahů.
13. 5. 2016 14:04, doc. Ing. Daniel Němec, Ph.D., učo 22939
- Zadáno/změněno 22. 6. 2016 11:02, Irena Mitášová
- Záznam založen 26. 11. 2013 14:29, Irena Mitášová
- Zveřejnit od 12. 5. 2016 10:45, Irena Mitášová
- Práce převzata 12. 5. 2016 10:45, Irena Mitášová
 čeština
Literatura
- LÜTKEPOHL, Helmut. New introduction to multiple time series analysis. 1st ed. Berlin: Springer, 2006, xxi, 764. ISBN 9783540262398.
- ENDERS, Walter. Applied econometric time series. 3rd ed. Hoboken: Wiley, 2010, xiv, 516. ISBN 9780470505397.
- Causality, integration and cointegration, and long memorycollected papers of Clive W.J. Granger. Edited by C. W. J. Granger - Eric Ghysels - Norman R. Swanson - Mark W. Watson. New York: Cambridge University Press, 2001, xviii, 378. ISBN 0521796490.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Dynamika a volatilita na finančních trzích a hospodářský cyklus
Bc. Tereza Šklíbová -
Energetická bezpečnost států Visegrádské čtyřky – kooperace v oblasti zemního plynu
Mgr. Jolana Tomanová -
Úloha vedoucích představitelů Visegrádské skupiny v letech 1989-1992 a jejich vzájemná spolupráce
Bc. Dominika Zabrucká -
Cena nehnuteľností ako indikátor ekonomickej aktivity na území mesta Praha
Ing. Sára Stupňanová -
Hospodársky cyklus a zmeny v štruktúre bilancie bankového sektora
Ing. Alexandra Hrešová -
Vztah indexů akciových trhů a makroekonomických indikátorů v malé otevřené ekonomice
Bc. Šimon Svoboda -
Vliv sentimentu na vývoj evropských trhů
Bc. Matej Biroš -
Faktory růstu japonské ekonomiky v éře Meidži
doc. Ing. Štěpán Mikula, Ph.D., učo 137451
Složky
Soubory
-
Přidání souboru
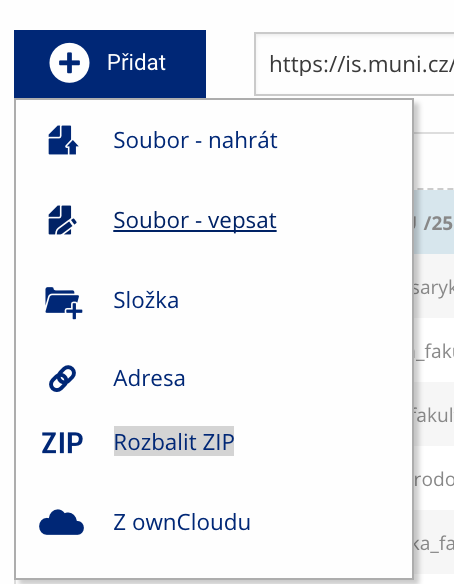 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
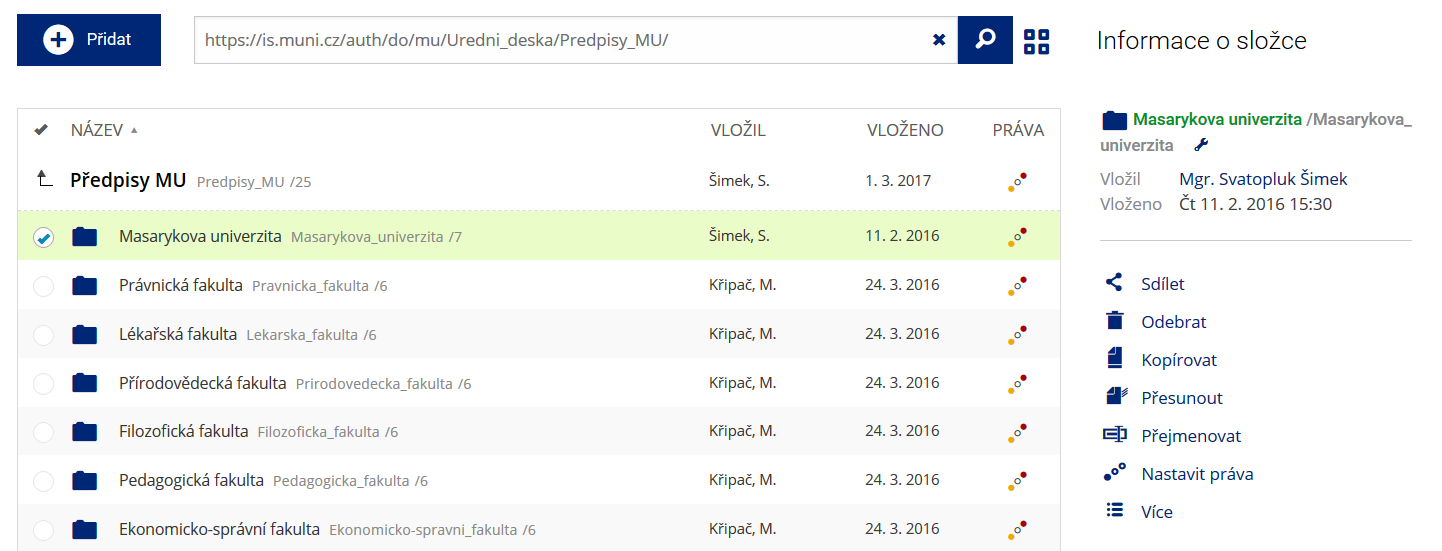 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
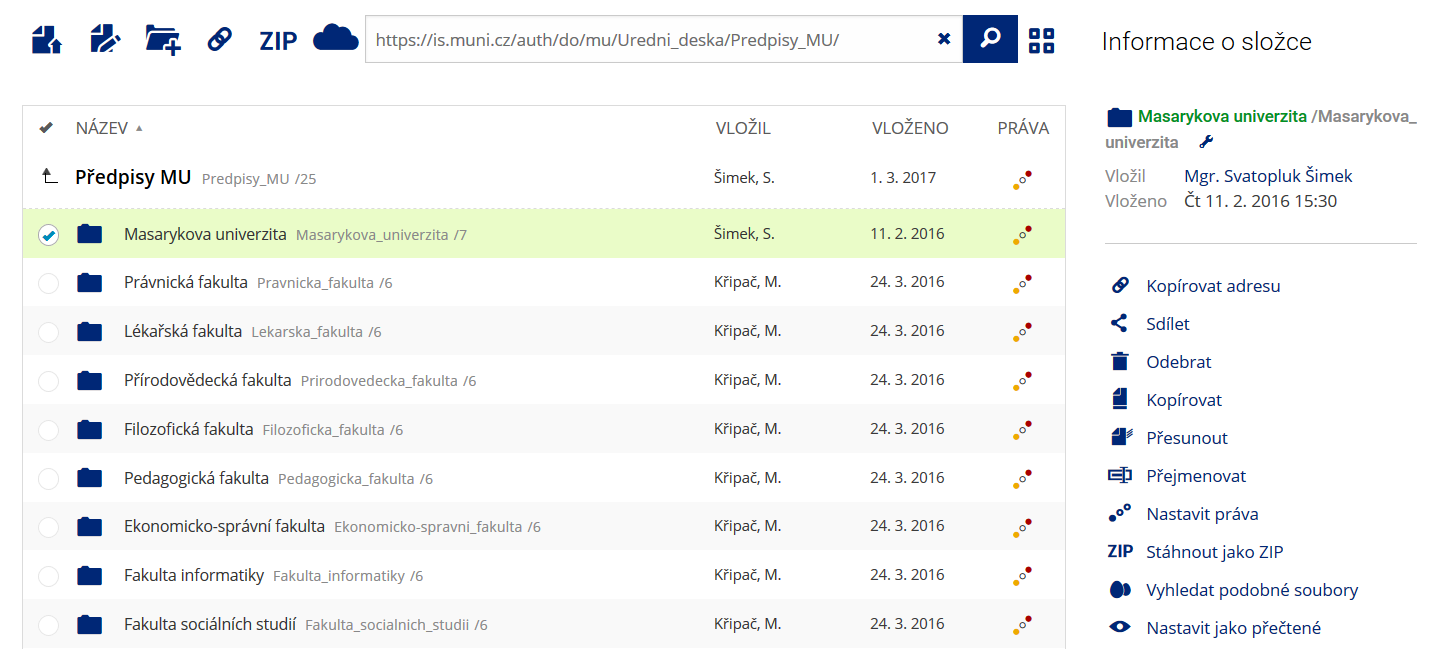 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
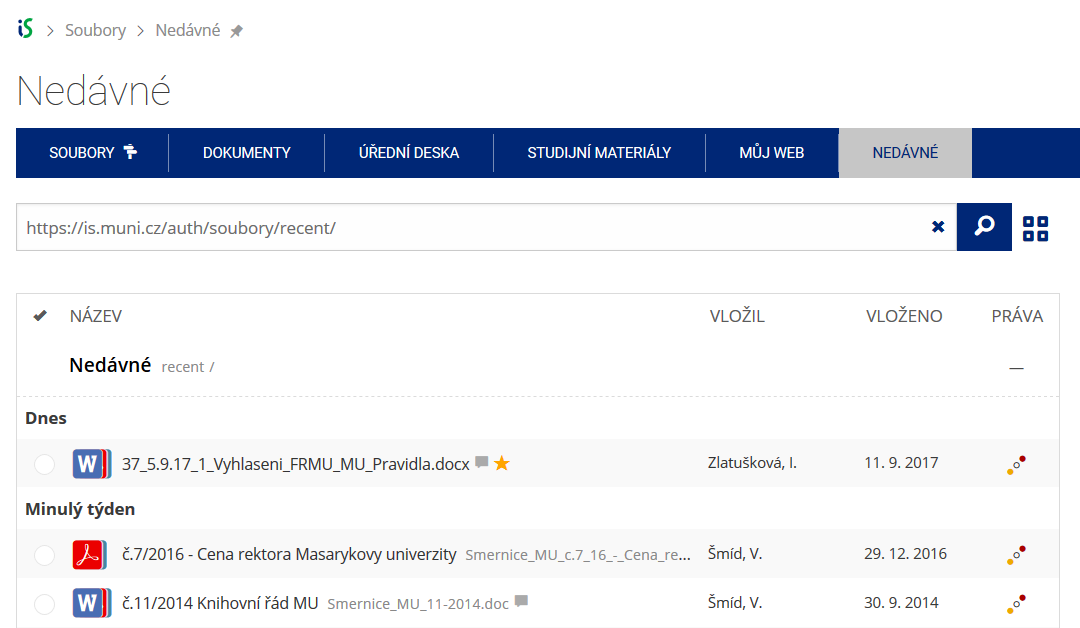 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.