Závěrečná práce: Matúš Meliš: Optimální portfolio aktiv
Bakalářská práce
Optimální portfolio aktiv
Optimal asset allocation
Anotace
Cieľom práce je použitím vhodných metód zostrojiť investičné portfólio aktív. Následne vyhodnotiť jeho výkonnosť z pohľadu kľúčových ukazovateľov: priemerný výnos, sharpe-ratio, drawdown, average drawdown. Základom portfólia je skupina aktív, ktoré sú bežne využívané na pravidelné dlhodobé investovanie, primárne na zabezpečenie sa na starobu. V teoretickej časti popisujem vzťah investora k riziku, …více
Abstract
The aim of my thesis is to build an optimal investment portfolio with appropriate methods. Then evaluate performance of key indicators as: average yield, sharpe-ratio, drawdown and average drawdown. Basis of portfolio consist from group of assets, which are commonly used for regular long-term investments, primarily for pensions. In the theoretical part of thesis, I describe relationship between investor …více
Zadání práce
Cílem práce je použitím vhodných metod sestrojit investiční portfólio aktiv.
Následně vyhodnotit jeho výkonnost z pohledu klíčových ukazatelů: průměrný
výnos, Sharpe-ratio, Drawdown, Average drawdown, Expected shortfall,
VaR.
Postup práce:
1. Rešerše existujících empirických studií o tvorbě portfólia pro účel důchodu.
2. Tvorba databáze s údaji o cenách vybraných obchodovaných aktiv.
3. Návrh různých důchodových strategií.
4. Tvorba skript v programu R na výpočet optimálních portfólií.
5. Tvorba skript v programu R pro potřeby vyhodnocení výkonnosti navrhovaných
portfólií.
6. Formulace doporučení pro finanční analytiky a investory.
Metodologie: deskripce, analýza, syntéza, statistické metody, vyhodnocování
portfólia
1. 5. 2022 10:20, prof. Ing. Štefan Lyócsa, PhD., učo 239522
- Zadáno/změněno 17. 6. 2022 09:00, Bc. Gabriela Medková, učo 71220
- Záznam založen 29. 3. 2022 10:05, Iva Havlíčková
- Zveřejnit od 29. 4. 2022 09:47, Iva Havlíčková
- Práce převzata 29. 4. 2022 09:47, Iva Havlíčková
 slovenština
Literatura
- MICHAEL, McMillan a Gerhard PINTO. Investments: Principles of Portfolio and Equity Analysis. CFA Institute Investment Series Set, 2011. ISBN 978-0-470-91580-6.
- R, Harvey C a Y LIU. Evaluating Trading Strategies. The Journal of Portfolio Management. 2014, roč. 40, č. 5, s. 108-118. Dostupné z: https://doi.org/10.3905/jpm.2014.40.5.108.
- FARINELLI, S; M FERREIRA; D ROSSELLO; M THOENY a L TIBILETTI. Beyond Sharpe ratio: Optimal asset allocation using different performance ratios. Journal of Banking & Finance. 2008, roč. 32, č. 10, s. 2057-2063. ISSN 0378-4266. Dostupné z: https://doi.org/10.1016/j.jbankfin.2007.12.026.
- MILEVSKY, M A. Optimal asset allocation towards the end of the life cycle: to annuitize or not to annuitize? Journal of Risk and Insurance. 1998, roč. 65, č. 3, s. 401-426. Dostupné z: https://doi.org/10.2307/253657.
- L, BERNSTEIN P a D ASWATH. Investment management. New York: John Wiley, 1998.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Finanční a právní aspekty vybraných investičních strategií
Ing. Adam Bilík -
Robo-advisory: optimalizace portfolia při pasivním investování
Ing. Michal Hlína -
Analýza ETFs a možnosti jejich využití při investování
Ing. Robert Weclewski -
Optimalizace portfolio vybraných ETF fondů
Ing. Ondřej Tálský -
Vliv využití výhod plynoucích z DIP na výkonnost zvolené investice
Bc. Vojtěch Brauner -
Vybrané formy investování do ropného průmyslu
Ing. Jan Hrabec -
Investování do pákových ETFs a analýza jejich výkonnosti
Ing. Bc. Ľubomír Barnišin -
Investice do ropy
Ing. Iveta Radočáková
Složky
Soubory
-
Přidání souboru
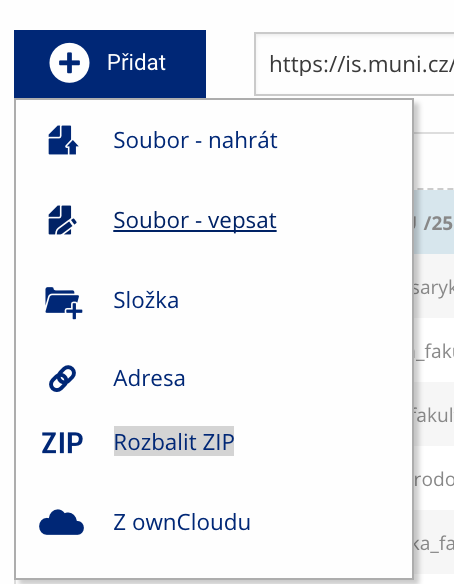 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
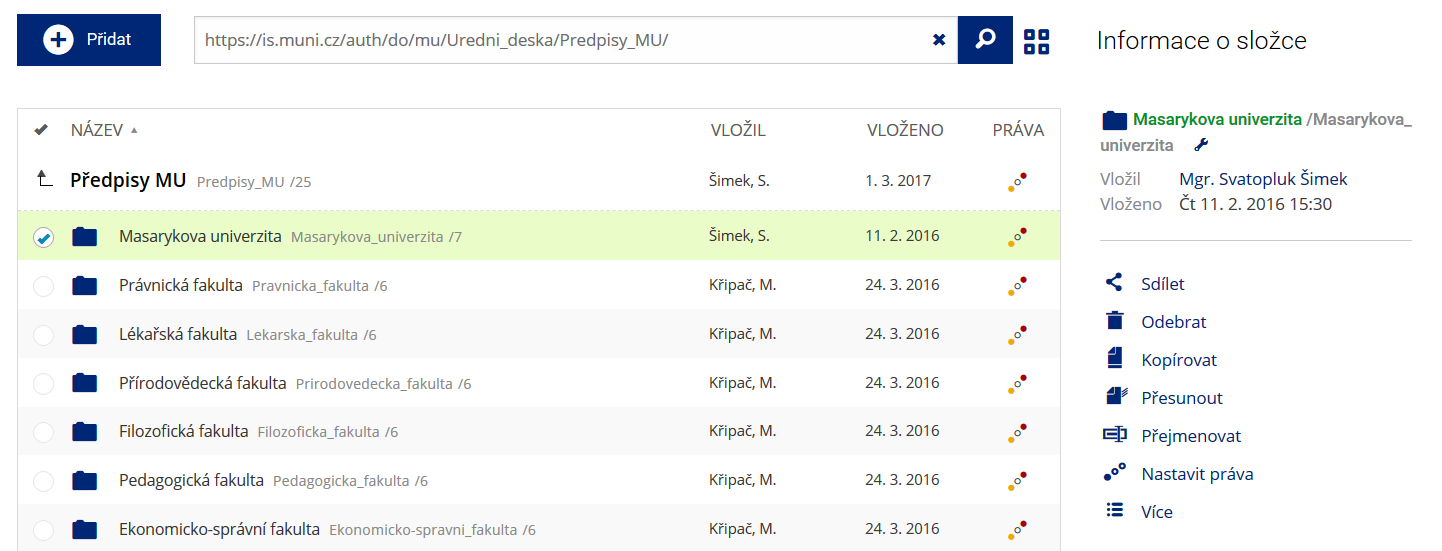 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
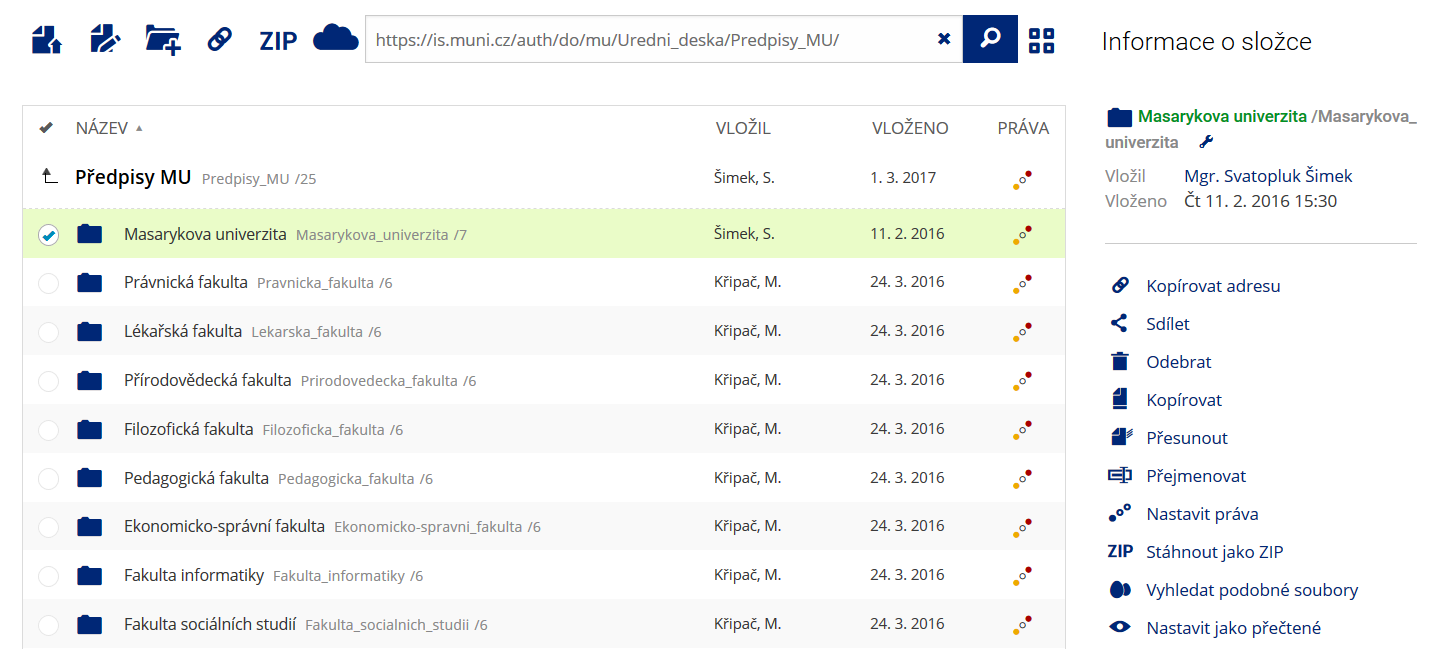 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
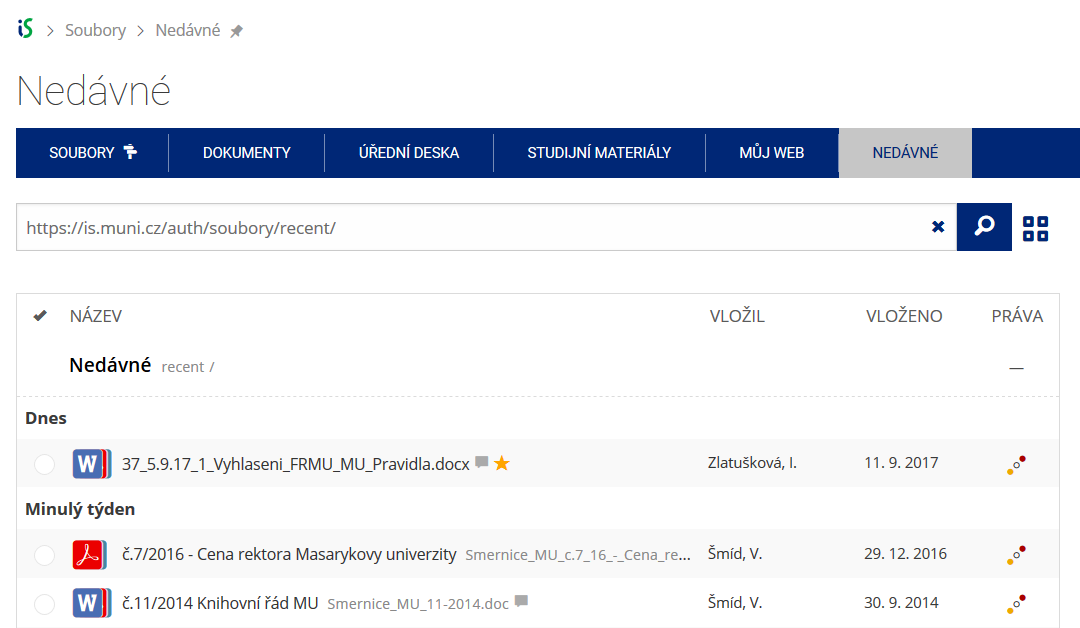 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.