Závěrečná práce: Mgr. Kamil Babula, učo 172001: Modelování volatility na finančních trzích
Diplomová práce
Modelování volatility na finančních trzích
Modelling volatility in financial markets
Anotace
Ve své práci se zabývám modely finanční volatility. Představuji celou plejádu modelů volatility, od prvních modelů historické volatility, přes hodně používaný model GARCH až po složité modely využívající Markovské řetězce. Další část pojednává o vytváření a porovnávání predikcí volatility. V praktické části odhaduji modely GARCH, GJR a EGARCH a porovnávám jejich predikční vlastnosti.
Abstract
In my thesis I deal with models of financial volatility. I introduce a plethora of models of volatility, since the first models of historical volatility over much used GARCH model to complex models using Markov chains. The next section discusses the creation and comparison of predictions of models of volatility. In a practical part of thesis I estimate the GARCH, GJR and EGARCH models and compare their predictive properties.
Zadání práce
Problémová oblast: Volatilita na finančních trzích
Cíl práce: Analyzovat a aplikovat modely schopné popisovat a predikovat volatilitu na finančních trzích.
Postup práce: 1. Definovat volatilitu na finančních trzích a ukázat k čemu může být dobré ji analyzovat a pokoušet se o její predikci. 2. Prezentovat vybrané matematické modely, přístupy, nástroje a techniky. 3. Aplikovat tyto nástroje, modely a techniky na reálná data finančních trhů a pokusit se i o predikci budoucího vývoje.
Použité metody: Využívány budou metody, nástroje a techniky klasické popřípadě bayesiánské ekonometrie.
Očekává se upřesnění využívaných modelů a technik v průběhu "úvodního" semestru podle zájmu diplomanta.
Další literatura:
Ardia, David (2008): Financial Risk Management with Bayesian Estimation of GARCH Models. Springer
Shephard, Neil (ed.) (2005): Stochastic Volatility - Selected Readings. Advanced Texts in Econometrics. Oxford University Press.
Knight, John, Satchell, Stephen (eds.) (2007): Forecasting Volatility in the financial markets. Quantitative Finance Series. Elsevier Finance.
2. 7. 2011 09:37, doc. Ing. Daniel Němec, Ph.D., učo 22939
- Zadáno/změněno 14. 9. 2011 14:01, Lucie Malá, učo 176471
- Záznam založen 15. 11. 2010 12:15, Iva Havlíčková
- Zveřejnit od 1. 7. 2011 14:37, Iva Havlíčková
- Práce převzata 1. 7. 2011 14:37, Iva Havlíčková
 čeština
Vedoucí
Literatura
- KOOP, Gary. Bayesian econometrics. Chichester: Wiley, 2003, xi, 359. ISBN 0470845678.
- RAČEV, Svetlozar. Bayesian methods in finance. Hoboken, N.J.: John Wiley & Sons, 2008, xviii, 329. ISBN 9780471920830.
- RAČEV, Svetlozar. Financial econometrics : from basics to advanced modeling techniques. Hoboken: Wiley, 2007, xx, 553. ISBN 9780471784500.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Bayesovský přístup k identifikaci dynamických ekonomických modelů
Ing. Mgr. Kamil Babula, učo 172001 -
Výkonnost a rizikovost zvolených strategických indexů
Bc. Jakub Okruhlica -
Modelování cenové dynamiky Bitcoinu s využitím indexu implikované volatility
Ing. Jakub Cikrle -
Analýza vlivu vyhledávání na Googlu na volatilitu Bitcoinu
Bc. Bořivoj Bergmann -
Volatilita směnných kurzů a její makroekonomické determinanty
Ing. Mahri Musayeva -
Volatilita a dynamika instrumentů finančních trhů jako předstihový indikátor hospodářských cyklů
Ing. Robert Pavelka -
Volatilita jako determinant pro investiční portfolio
Ing. Patrik Vasilenko -
Volatilita jako determinant pro investiční portfolio
Ing. Patrik Vasilenko
Složky
Soubory
-
Přidání souboru
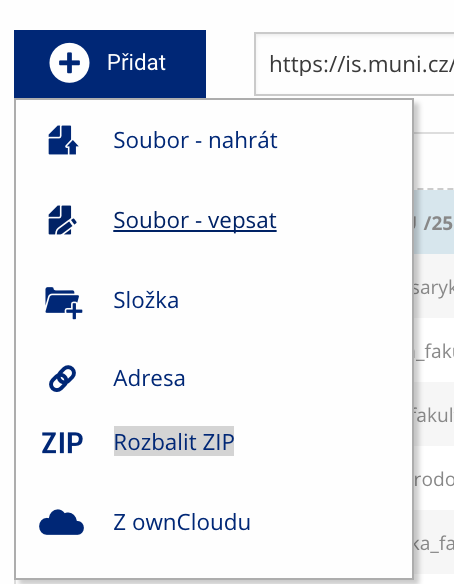 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
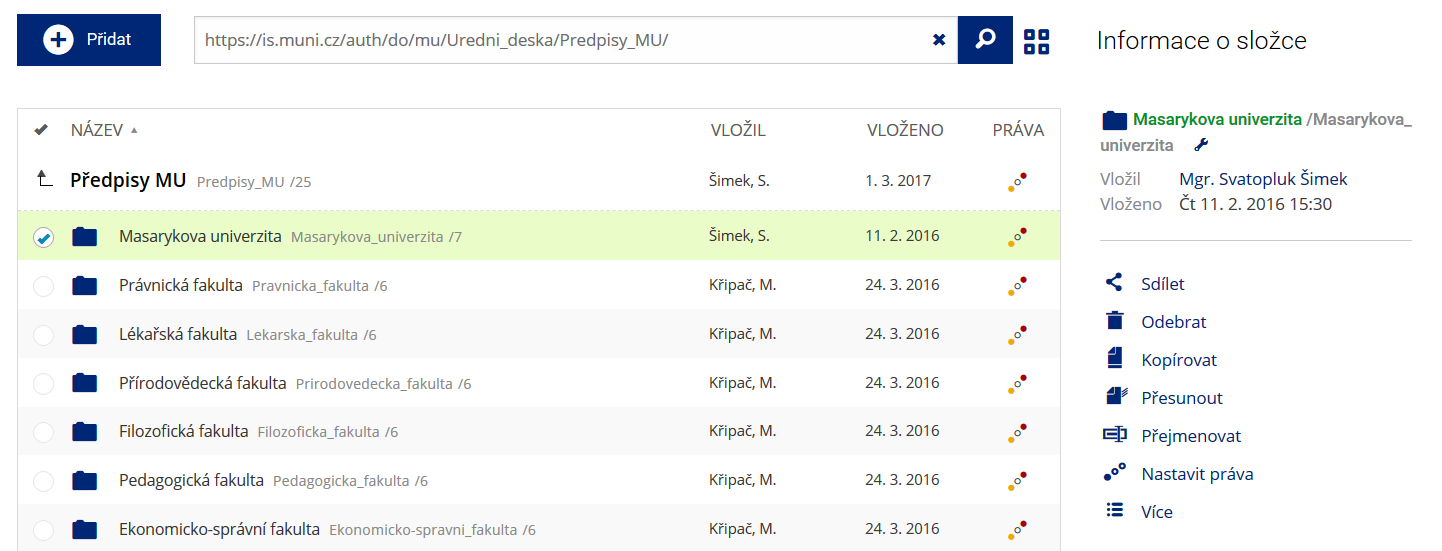 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
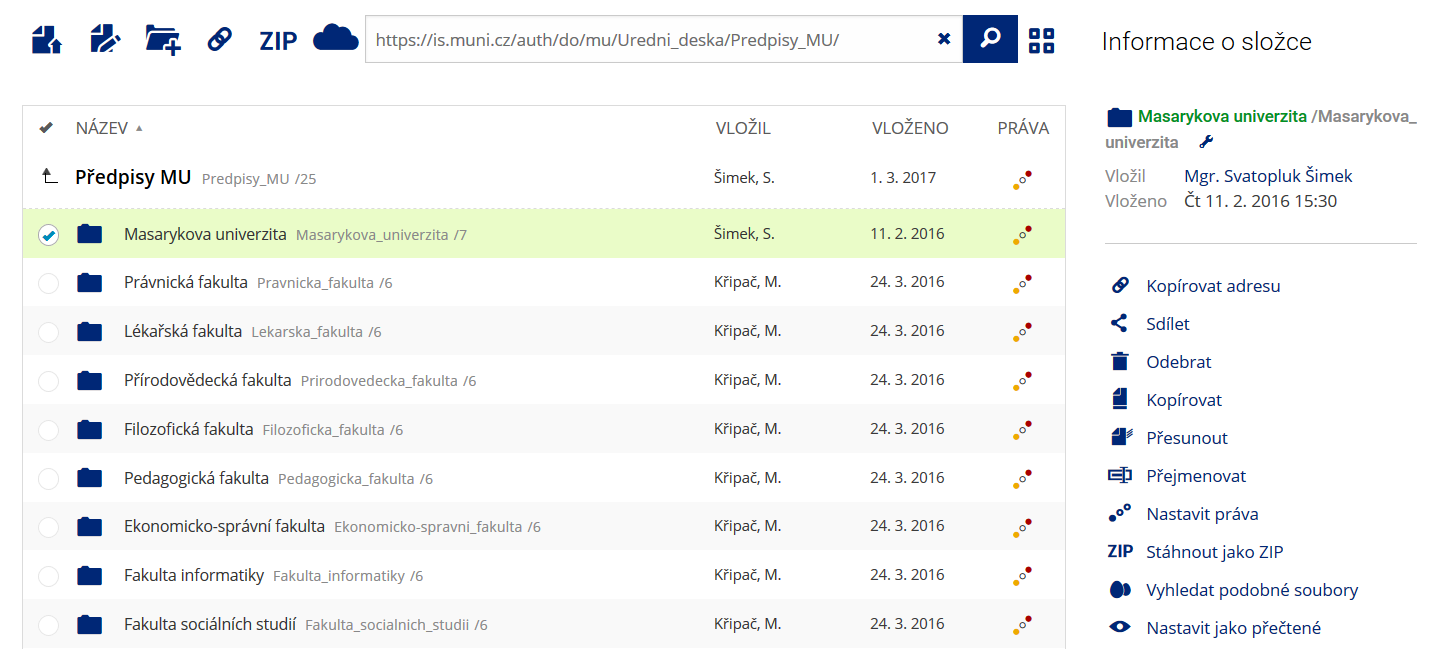 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
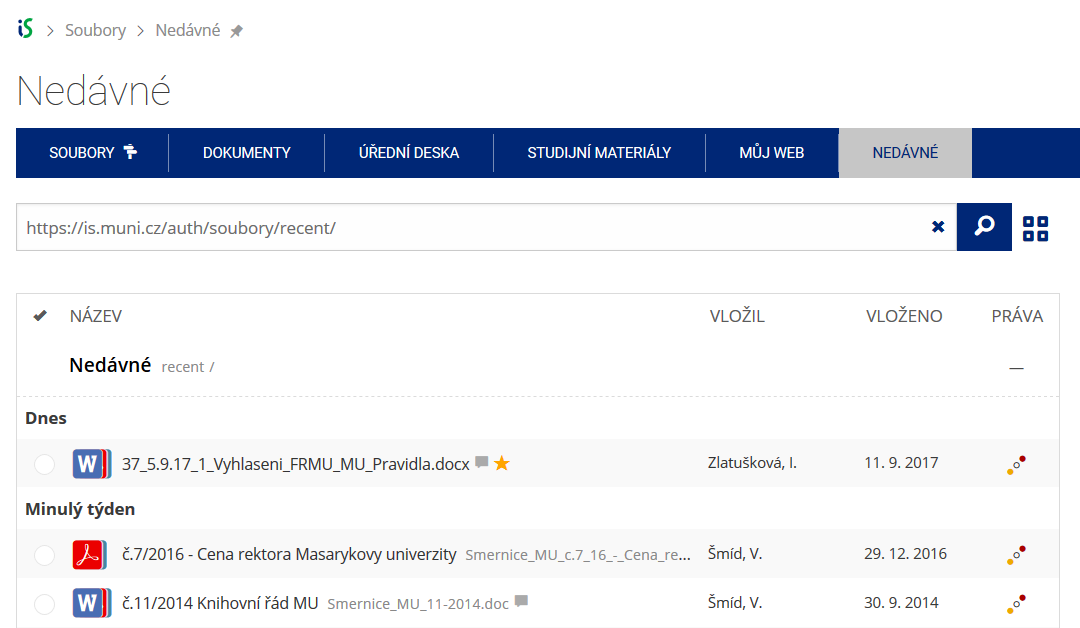 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.