Závěrečná práce: Bc. Monika Benovicsová: Difuzní procesy
Diplomová práce
Difuzní procesy
Diffusion processes
Anotace
Tato diplomová práce se zabývá difúzními procesy, přičemž jejím hlavním cílem je propojení pohledu stochastické analýzy s přístupem parciálních diferenciálních rovnic. V úvodu vysvětluje základní pojmy stochastické analýzy a následně postupuje ke studiu difúzních procesů, pro které je teoretický pohled doplněn o simulace trajektorií. Zavedením infinitezimálních momentů přechází k pohledu parciálních …více
Abstract
This master's thesis deals with diffusion processes, with its main goal being the connection of the perspective of stochastic analysis with the approach of partial differential equations. In the introduction, it explains the basic concepts of stochastic analysis and then proceeds to study diffusion processes, for which the theoretical perspective is complemented by trajectory simulations. By introducing …více
Klíčová slova
difúzní proces difúzní rovnice parciální diferenciální rovnice Fokker-Planckova rovnice Fourierova transformace metoda konečných diferencí explicitní metoda stochastická diferenciální rovnice Wienerův proces Ornsteinův-Uhlenbeckův proces Vašíčkův model diffusion process diffusion equation partial differential equation Fokker-Planck equation Fourier transform finite difference method explicit method stochastic differential equation Wiener process Ornstein-Uhlenbeck process Vasicek modelZadání práce
7. 5. 2024 11:01, Mgr. Ondřej Pokora, Ph.D., učo 42536
 slovenština
Literatura
- KARATZAS, Ioannis a Steven E. SHREVE. Methods of mathematical finance. New York: Springer-Verlag, 1998, xv, 415. ISBN 0387948392.
- KARATZAS, Ioannis a Steven E. SHREVE. Brownian motion and stochastic calculus. New York: Springer, 1988, 23, 470. ISBN 0387976558.
- JANSSEN, Jacques; Oronzio MANCA a Raimondo MANCA. Applied diffusion processes from engineering to finance. Firt published 2013. Hoboken, NJ, USA: Wiley & Sons, 2013, xv, 391. ISBN 9781848212497.
- DUAN, Jinqiao. An introduction to stochastic dynamics. First published. New York, NY, USA: Cambridge University Press, 2015, xvii, 291. ISBN 9781107428201.
Práce na příbuzné téma
Seznam prací, které mají shodná klíčová slova.
-
Difuzní procesy a jejich aplikace
Mgr. Jiří Jireš -
Rovnice vedení tepla
Bc. Ján Hrtánek -
Numerické metody pro finanční matematiku
Mgr. Veronika Magerová -
Vlnová rovnice
Bc. Ivana Trchalíková -
Stochastické modely úrokové míry
Mgr. Stanislava Kachmanová -
Posuzování spolehlivosti elektronického prvku
Ing. Mgr. Ondřej Nováček -
Difúzní procesy a jejich aplikace
Mgr. Martin Trebula -
Modelování a simulace parciálních diferenciálních rovnic
Mgr. Jan Duda
Složky
Soubory
-
Přidání souboru
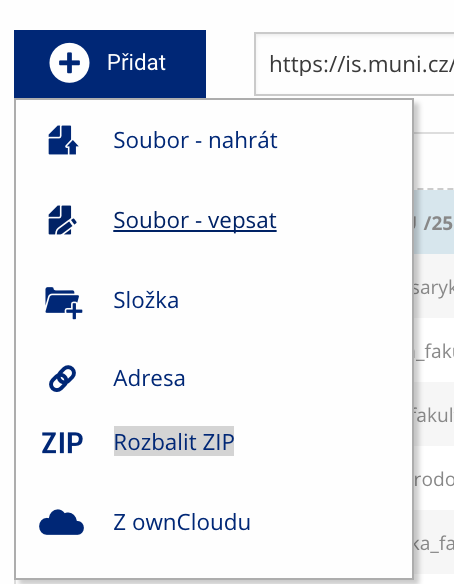 Soubor nebo složku lze nahrát pomocí tlačítka Přidat.
-
Další operace se soubory
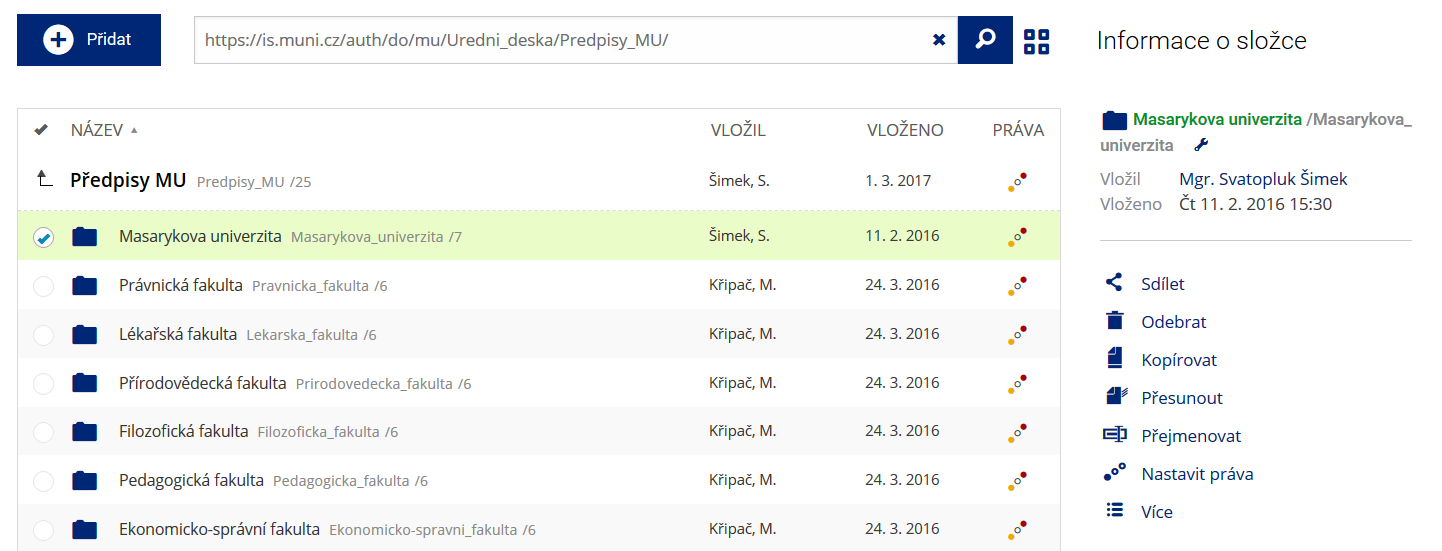 Podrobnosti lze zjistit označením příslušného řádku.
-
Pohled pro experty
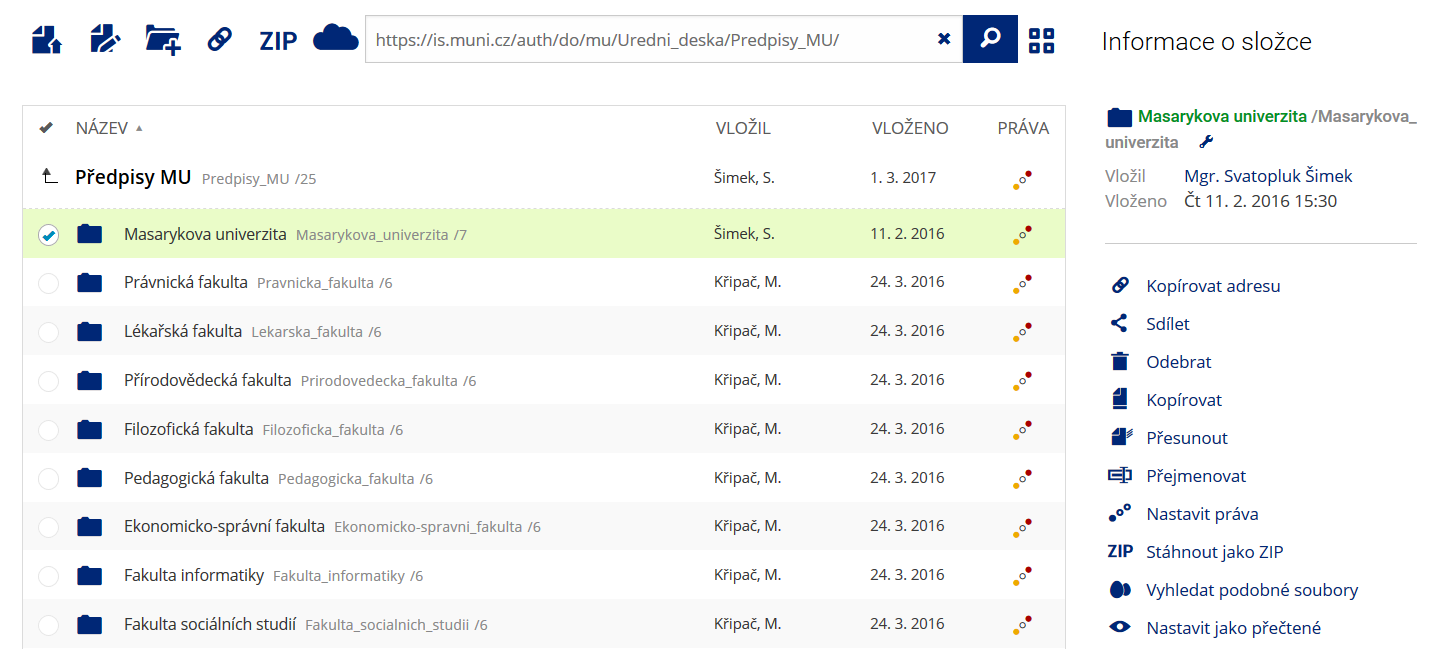 Pro častou práci je možné zvolit režim Více možností.
-
Vyhledávání souborů
 Vyhledávaný výraz můžete zadat přímo do adresního řádku.
-
Rychlý přístup k souborům
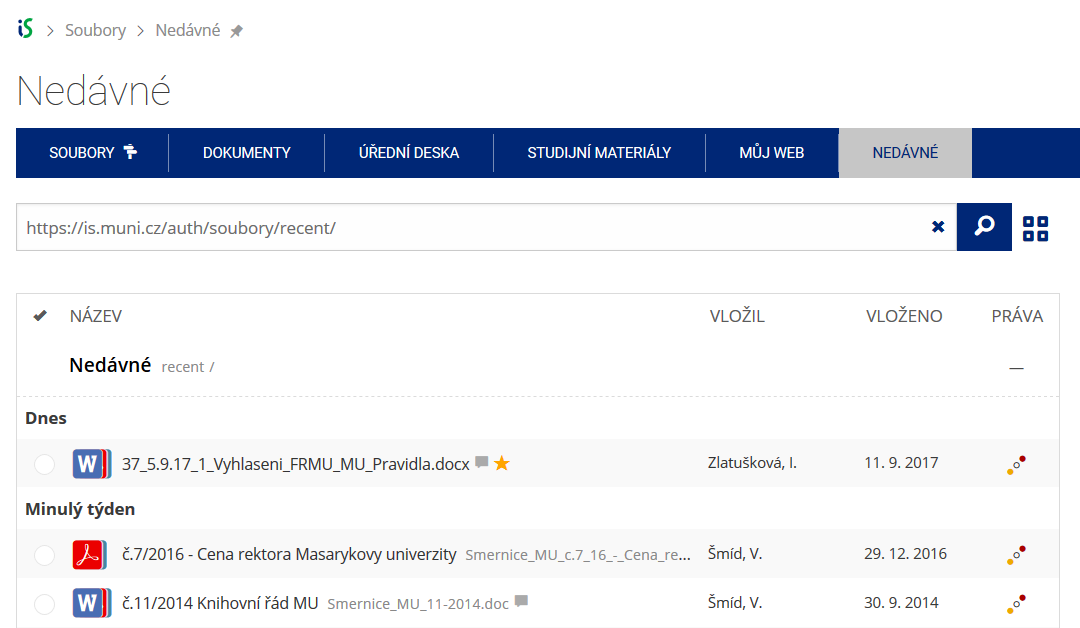 Pomocí funkce Nedávné je možné se rychle vrátit k právě prohlíženým souborům. Oblíbené soubory je také možné označit Hvězdičkou.